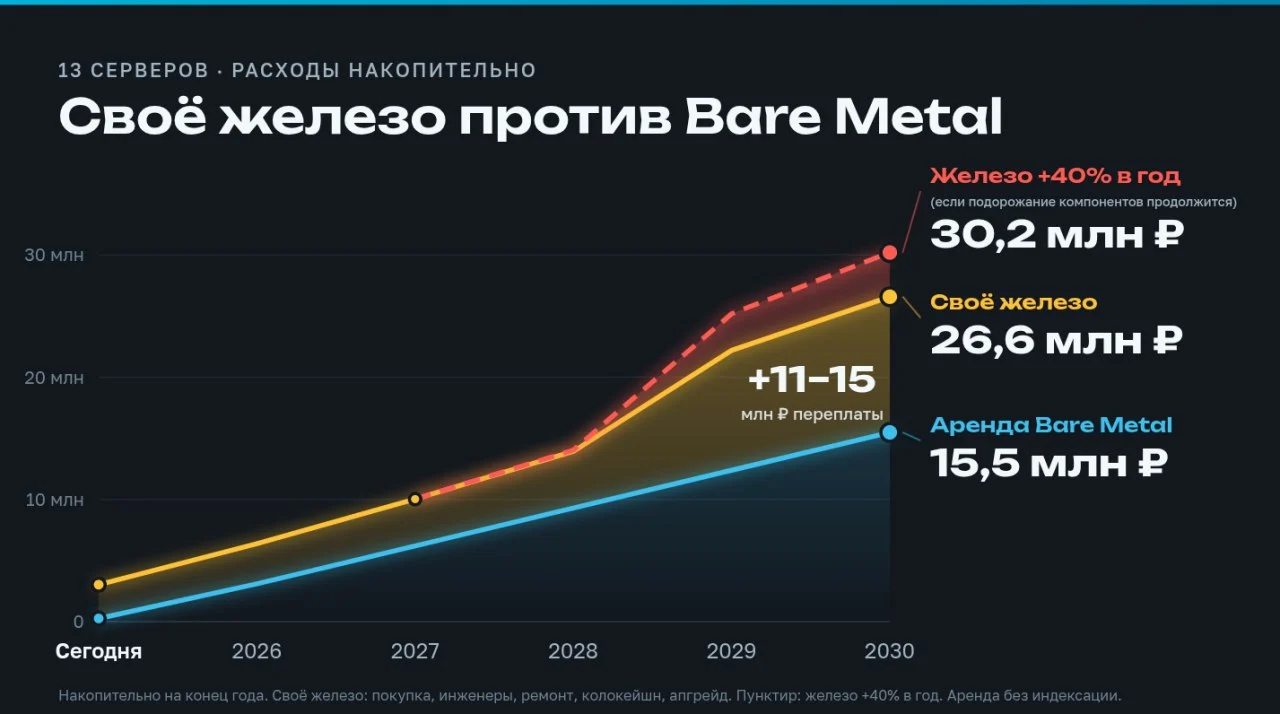
Милорд, серверное железо осталось за ИИ: берём Bare Metal в аренду
Ещё до 2025 года компании и независимые эксперты всё настойчивее заявляли: облако нужно далеко не всегда, а возможно, и вовсе не нужно, и самое время возвращаться on-prem, в крайнем случае арендуя колокейшен, а то и обходясь без него. Купил сервер, смонтировал в стойку, списал стоимость за пять лет и можно спокойно спать.
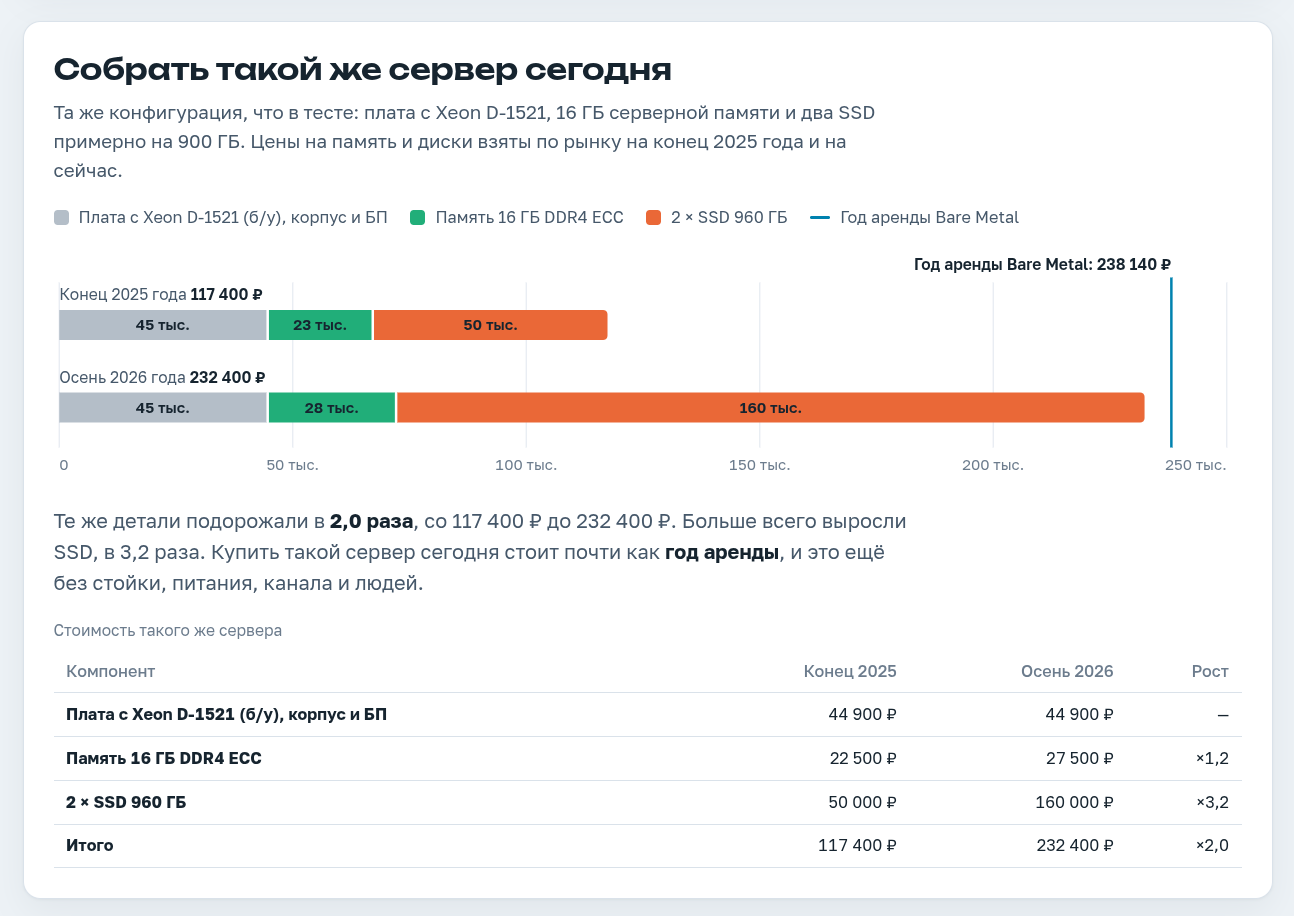
Затем появился ИИ и буквально проглотил всю память. Причём это не фигура речи. Производители памяти и накопителей перенаправляют мощности на серверы для нейросетей и распределяют поставки на годы вперёд, а Micron прямо заявляет инвесторам, что не представляет, когда спрос и предложение снова выровняются. В итоге простой и, казалось бы, разумный план «куплю пару серверов и забуду о ежемесячных платежах» заметно подорожал по сравнению с тем моментом, когда его только придумали.
Выходит почти как в известном меме: ничем не владеешь, и ты счастлив. Насчёт счастья не уверен, но понять, что сейчас выгоднее — покупать, арендовать целую машину или довольствоваться виртуалкой, — определённо стоит. Сначала вспомним историю вопроса, затем изучим цифры самих производителей, а в финале возьмём младший тариф выделенного сервера и заставим его собирать ядро Linux, как настоящий CI.
Голый, но не новый
Bare Metal — это физический сервер, который целиком отдаётся одному клиенту: без виртуализации и без соседей. Термин звучит свежо, но стоит снять маркетинговую обёртку, как обнаружится старый добрый выделенный сервер, который хостеры сдавали в аренду задолго до того, как слово «облако» вошло в моду.
Главное отличие в том, что такой «голый» сервер теперь заказывают так же, как виртуалку, — через панель или API, — а доступ получают уже через несколько минут. Впрочем, и это не новинка. Когда в 2013 году IBM приобретала SoftLayer, в пресс-релизе особо отмечали инфраструктуру, где физическими и виртуальными серверами управляют единообразно — через автоматизацию и API. У SoftLayer тогда насчитывалось 13 дата-центров и около 100 тысяч управляемых устройств, то есть это был зрелый бизнес, а не эксперимент.
В 2017 году AWS представила инстансы i3.metal — Bare Metal прямо внутри EC2. Но зачем облаку, целиком построенному на виртуализации, продавать железо без неё? Потому что некоторым клиентам виртуалок недостаточно. Одним нужны аппаратные счётчики производительности, другим — собственный гипервизор вроде VMware, у третьих есть софт, который по условиям лицензии или поддержки нельзя запускать в ВМ. А кто-то просто хочет полностью контролировать машину, на которой работает его сервис. Так что Bare Metal — не антипод облака, а одна из его разновидностей.
Чем это отличается от привычного VPS? В виртуалке вы видите, допустим, четыре vCPU (виртуальных процессора), но это не четыре физических ядра, принадлежащих только вам, а потоки, которые гипервизор хоста распределяет по физическим процессорам вперемешку с потоками соседей — в зависимости от настроенных приоритетов. Хост вправе выдать гостям больше vCPU, чем у него есть на самом деле, — это называется overcommit, или переподписка. Изнутри виртуалки она проявляется как steal time: время, когда ваш vCPU был готов к работе, но гипервизор отдал физическое ядро кому-то другому.
Справедливости ради, избавиться от соседей можно и без Bare Metal. Например, существуют Dedicated Hosts: физический хост выделяется одному клиенту, но гипервизор на нём остаётся. Поэтому точнее будет сказать, что Bare Metal отдаёт машину целиком и без прослойки, а отсутствие соседей идёт приятным бонусом.
И ещё одна мелочь, о которую легко споткнуться. В описаниях выделенных серверов часто значится «KVM-консоль», и невольно думаешь, что внутри всё-таки виртуалка на KVM. Но нет: здесь KVM — это Keyboard, Video, Mouse, то есть удалённые клавиатура и экран физического сервера, а вовсе не Kernel-based Virtual Machine.
Возвращение блудного сервера
Стоит заодно вспомнить, зачем вообще нужны облака и нужны ли они. В 2009 году в Калифорнийском университете в Беркли опубликовали работу, логика которой актуальна до сих пор и объясняет, зачем облака нужны. Её суть не в том, насколько дёшево самостоятельно купить серверное оборудование, а в риске. Если мощностей не хватает, сервис падает под нагрузкой. Если их с избытком, железо простаивает, а деньги вложены впустую. Облако берёт эти риски на себя и позволяет динамически подстраиваться под текущую нагрузку.
Именно за эти риски, а также за обслуживание всей инфраструктуры облачные провайдеры и закладывают наценку. Но когда нагрузка давно стала ровной и предсказуемой, а за гибкость вы по-прежнему платите каждый месяц, для клиента облачного провайдера ситуация выглядит уже не так выгодно.
Как раз об этом в 2021 году писали в нашумевшей статье The Cost of Cloud, a Trillion Dollar Paradox. По расчётам авторов, 50 крупных частных IT-компаний тратили на облака около 8 миллиардов долларов в год, и, сократив эти расходы вдвое, они получили бы примерно 4 миллиарда дополнительной годовой прибыли. А триллион из заголовка возникает уже после пересчёта в рыночную капитализацию.
Впрочем, это теория. На практике же компании возвращались on-prem далеко не однажды, но один из самых известных примеров относится к октябрю 2022 года. CTO 37signals (Basecamp и почтовый сервис HEY) Дэвид Хайнемайер Ханссон, он же DHH, объяснил, почему они уходят из облака в on-prem. Он честно признавал пользу облаков на старте: HEY за три недели набрал около 300 тысяч регистраций вместо ожидавшихся 30 тысяч за полгода, и без облака справиться с таким наплывом было бы сложно. Но когда бизнес вышел на плато, платить за мгновенное масштабирование, которым почти не пользуешься, смысла уже не было. Одни только базы данных и поиск HEY обходились больше чем в полмиллиона долларов в год.
Дальше они составили план: заменить облако собственными серверами за $600 тысяч, которые амортизируются за пять лет, плюс восемь стоек в двух дата-центрах примерно за $60 тысяч в месяц. Выходило около $840 тысяч в год вместо $2,3 млн, то есть порядка $7 млн экономии за пять лет. Уже в июне 2023 года DHH сообщил, что за полгода семь приложений переехали на купленное оборудование Dell, причём расширять серверный парк дальше не потребовалось.
Ещё один популярный пример сравнения облака с on-prem — Ahrefs. Там подсчитали, во сколько обошлось бы облако. К 2023 году у Ahrefs было около 850 серверов в colocation в Сингапуре, и, по их оценке, аренда мощностей в AWS стоила бы на 400 миллионов долларов дороже. Через год вышло продолжение: с середины 2017-го по середину 2023-го фактические расходы на инфраструктуру составили $122 млн, а AWS, по их расчётам, превысил бы миллиард.
Но прежде чем бежать за стойкой, которую в нынешних условиях вы можете вообще не найти, стоит учесть нюансы.
Эти компании не держат серверы в офисной кладовке, где между стойками затерялись сисадмин с девопсом. И 37signals, и Ahrefs арендуют место, питание и сеть в коммерческих дата-центрах, то есть используют colocation. У обеих есть опытные команды, которым приходится платить конкурентную зарплату выше рыночной, иначе специалисты спокойно уйдут к любому из облачных провайдеров. И нагрузка у них давно предсказуема.
Кремний не резиновый
А теперь о том, почему в ближайшие несколько лет, а возможно, и навсегда повторить такой путь, не разорив компанию, будет крайне трудно.
ИИ-ускорителям нужна HBM (High Bandwidth Memory) — память с очень широкой шиной, которую собирают в стопку из нескольких кристаллов DRAM и размещают вплотную к чипу. Кремния она расходует заметно больше обычной. В марте 2025 года Micron пояснила инвесторам, что на тот же объём бит HBM3E требует примерно втрое больше кремния, чем DDR5, а у будущей HBM4E это соотношение должно превысить четыре к одному. Фабрики не резиновые: каждая пластина, ушедшая на HBM, — это пластина, из которой не сделали модули для обычных серверов и ноутбуков. А поскольку HBM продаётся значительно дороже, выбор производителя очевиден.
Отдельно отметим очевидное: всё не ограничилось одной лишь HBM. Аппетиты обучения и инференса ИИ затрагивают вообще все компоненты, и дорожать, как снежный ком, начало и продолжает до сих пор буквально всё. Но чтобы перечислить и подсчитать, как одно тянет за собой другое по кругу, потребуется статья объёмом с дипломную работу по анализу всего рынка, так что сосредоточимся на чипах памяти.
Довольно быстро первые последствия добрались и до розницы. В декабре 2025 года Micron объявила о закрытии Crucial — своего потребительского бренда памяти и SSD — и о прекращении поставок через этот канал к концу февраля 2026-го. Причина — спрос на память для ИИ и приоритет крупных стратегических клиентов. Корпоративная продукция под маркой Micron осталась, так что это не уход из бизнеса, а очень наглядный выбор, кого обслуживать в первую очередь. Похожая картина и с видеопамятью: по данным TrendForce, производители постепенно сворачивают выпуск GDDR6 и покидают этот рынок.
Насколько всё серьёзно, хорошо видно из отчёта Micron за 2026 финансовый год, опубликованного 30 сентября. Компания заключила 26 стратегических соглашений с клиентами — многолетних контрактов по принципу take-or-pay, «бери или всё равно плати». По оценке Micron, на них придётся более 35% выручки вплоть до 2030 года, а отдельные договоры уже уходят в 2031-й. Финансовые обязательства клиентов по этим соглашениям выросли до $32 млрд, и бо́льшая их часть — реальные деньги на депозитах. Проще говоря, крупнейшие покупатели платят вперёд, лишь бы им досталась память.
Почти весь объём HBM на 2027 год Micron уже законтрактовала, причём со значительным ростом цен относительно текущего года. Рынок DRAM и NAND в 2027–2028 годах компания ожидает гораздо более напряжённым, чем в 2026-м, и отдельно оговаривается, что не видит, когда спрос и предложение вернутся к равновесию. Новые фабрики строятся, но первые пластины на заводе ID1 в Айдахо ожидаются в середине 2027 года, на ID2 — в конце 2028-го, а на первой фабрике в штате Нью-Йорк — лишь в 2030-м. И это только начало: заметные объёмы, по словам самой Micron, появляются спустя несколько кварталов после запуска производства.
Из того же отчёта видно, как дефицит выглядит с точки зрения производителя. Выручка Micron за 2026 финансовый год составила $133,2 млрд — в три с половиной раза больше прошлогоднего рекорда, а валовая маржа достигла 81,1%. Средства на стройку у компании есть, и капвложения в 2027 финансовом году она наращивает. Но даже ускоренное строительство, согласно её же планам, даст новые чистые комнаты лишь к концу 2028 года и позже.
Micron в этой истории не одинока. SK hynix в отчёте за второй квартал 2026 года сообщила о долгосрочных соглашениях примерно с десятью клиентами и заметном росте цен и на DRAM, и на NAND, а также о том, что спрос клиентов превышает её возможности по поставкам. Её CEO Квак Но Чжон в интервью Reuters назвал 2027-й годом самого острого дефицита памяти и допустил, что спрос будет опережать возможности компании и после 2030-го. А Seagate сообщает, что подавляющая часть её мощностей по nearline-дискам — тем самым большим HDD для серверных хранилищ — распределена по долгосрочным контрактам вплоть до 2028 года, а клиенты просят планировать поставки уже на 2029-й и далее.
Тем, кто покупает железо в розницу или небольшими партиями, важны не контракты гигантов, а то, что остаётся всем остальным. Аналитики TrendForce в прогнозе на IV квартал 2026 года ожидают роста контрактных цен на обычную DRAM на 10–15% за квартал, а на NAND — на 15–20%. Цены растут даже там, где спрос слабый: мощности уходят в более прибыльные серверные продукты, а остальным достаётся остаток. Отдельно TrendForce предупреждает, что в 2027 году поставки памяти для ПК могут сократиться по той же причине.
Пожалуй, самое показательное прозвучало на отчётном звонке NVIDIA в конце августа. Компания, для которой ИИ-бум стал золотой жилой, посетовала инвесторам на цены на память. Финансовый директор Колетт Кресс признала, что удорожание превзошло ожидания NVIDIA, в следующем году цены вырастут ещё сильнее, и из-за этого компании пришлось снизить прогноз по марже. И тут же добавила, что дефицит памяти во многом порождён той самой стройкой ИИ-инфраструктуры, которая NVIDIA и кормит.
Масштаб стройки Кресс тоже озвучила: капзатраты пяти крупнейших гиперскейлеров (облачных гигантов, возводящих дата-центры в промышленных масштабах) она оценивает примерно в $800 млрд в 2026 году и $1,3 трлн в 2027-м. Дженсен Хуанг на том же звонке выразился ещё лаконичнее: напряжена вся цепочка поставок, и все работают на пределе.
У Micron HBM на 2027 год распродана, у Seagate nearline-диски распределены до 2028-го, а запуск новых фабрик растянется до конца десятилетия. Но для того, кто собирается купить обычный сервер, итог почти тот же: память и накопители, без которых сервер не собрать, скорее всего, продолжат дорожать, а когда это прекратится, не берутся предсказать даже сами производители.
И это пройдёт. Наверное
Хорошая новость: это далеко не первый дефицит железа в истории, и если вы родились не вчера, то наверняка и так это знаете. Плохая: предсказать, когда дефицит закончится, крайне трудно, и нынешний, возможно, пробудет с нами ещё лет три, а то и дольше.
Вспомним майнинговый бум 2017–2018 годов. В ноябре 2018-го Дженсен Хуанг в квартальном отчёте NVIDIA сетовал на слабые продажи видеокарт. Криптолихорадка закончилась, а склады партнёров остались забиты товаром, рассчитанным на спрос, которого уже не было. И, к радости всех, кроме NVIDIA и её партнёров, железо резко подешевело. Но затем из-за пандемии по всей планете начались локдауны, все сидели по домам и активно пользовались IT-инфраструктурой, и железо снова принялись скупать и частные лица, и компании.
Однако уже в августе 2022 года NVIDIA предупредила, что выручка от гейминга за квартал упала до $2,04 млрд — на 44% к предыдущему кварталу и на 33% год к году, — и отразила около $1,32 млрд начислений, в основном связанных с запасами и закупочными обязательствами. Расчёты на затяжной дефицит тогда для NVIDIA не оправдались.
К тому же на майнеров как на стабильный источник дохода больше рассчитывать не приходится: 15 сентября 2022 года Ethereum перешёл с proof-of-work на proof-of-stake, и добывать его на видеокартах потеряло смысл. А поскольку о переходе на PoS было известно заранее, цены поползли вниз ещё до самого события. По подсчётам Tom’s Hardware на основе продаж на eBay, за первые две недели сентября средняя цена карт 3000-й серии снизилась на 6,9% по сравнению с августом. RTX 3080 подешевела с $665 до $609, RTX 3070 — с $463 до $430, а уже тогда немолодая RX 5700 XT — сразу на 21%, с $276 до $218.
С памятью история схожая. По оценке TrendForce, средняя цена в первом квартале упала примерно на 20%, а во втором — ещё на 10–15%. Как обычно, в ответ на это триада Samsung, SK hynix и Micron сократила выпуск чипов памяти, и снижение цен замедлилось до 0–5%.
Но радоваться я бы не спешил. Во всех этих случаях о конце дефицита мы либо узнали, либо знаем задним числом, в исторической перспективе. Находясь же в настоящем, пока дефицит продолжается, остаётся лишь строить прогнозы и надеяться: вдруг подешевеет. Но строить на этой надежде планы закупок я бы не стал.
В случае с майнингом о конце дефицита можно было судить по тому, начал ли курс криптовалют стабильно падать, а затем и по тому, когда схлынуло безумие вокруг майнинга на видеокартах и даже на накопителях, как это было с Chia. С пандемией оставалось лишь ждать, когда государства решат, что она закончилась. А вот в случае с ИИ, в который частные компании и правительства вливают огромные деньги, непонятно, чего ждать. Непонятно и другое: что будет, если ИИ внезапно окажется не таким прибыльным, как хотелось бы, и всё пойдёт на спад. Не станет ли только хуже, ведь правительствам придётся срочно выдавать «золотые парашюты» компаниям и инвестиционным фондам, теряющим доходы, — по примеру кризиса 2008 года?
Так покупать или арендовать?
Как и до дефицита, вызванного ИИ, всё по-прежнему зависит от нагрузки и от вашего бюджета. Изменился лишь порог входа: теперь даже при стабильной и предсказуемой нагрузке, штате опытных сисадминов, девопсов, их тимлидов и менеджеров и бюджете на их содержание покупка и расширение серверного парка стали ОЧЕНЬ дорогими. И с каждым днём дорожают лишь сильнее.
Но что делать, если всё-таки нужно своё железо, а не выделенная доля виртуалки?
Арендовать целую физическую машину. Тогда не придётся брать ипотеку ради собственного серверного парка, договариваться о стойке и ездить в ЦОД менять диски, а процессор при этом не нужно делить ни с какими соседними виртуалками.
Впрочем, это всё слова, а теперь предлагаю проверить на практике.
Подопытный: самый дешёвый Bare Metal у RUVDS
Недавно у RUVDS появилась линейка выделенных серверов Bare Metal — от начального тарифа «Старт» до конфигураций на AMD EPYC. Для эксперимента я взял самую младшую — start-16-2S.
По спецификации там один Intel Xeon D-1521, 16 ГБ оперативной памяти, два SSD по 838 ГБ, канал до 1 Гбит/с с 10 ТБ трафика в сутки и KVM-консоль — да, та самая, которая про клавиатуру и экран. Сервер расположен в московском дата-центре, который провайдер заявляет как Tier III. Стоит он 661,50 ₽ в сутки или от 19 845 ₽ в месяц. Посуточная аренда для такого эксперимента очень кстати: можно день-друг
Похожие статьи
 «Звук» обновил главную страницу: подборки музыки теперь подбираются под настроение слушателя
 Удобная утилита, но есть риск сжечь видеокарту: вышла программа VBIOS Vix для изменения BIOS GeForce без полной перепрошивки
 Когда смартфон беседует сам с собой: знакомство с UART, I2C и SPI
 Nvidia безвозмездно заменила б/у RTX 5090 с оплавившимся разъёмом питания, хотя у владельца не было чека
 Optimus и Cybercab станут ключевыми драйверами капитализации Tesla
 SanDisk и Цукерберг объединяются для выпуска карт памяти и флешек
 Xiaomi заботится о вашей спине: вышел умный массажер с гибкой направляющей и функцией подогрева
 Как Nvidia превратила видеокарты в золото и принесла ИИ во все сферы жизни