Чипмейкеры на пике: рекордная выручка, просевшие котировки и негласное правило отрасли
Источник: The Economist
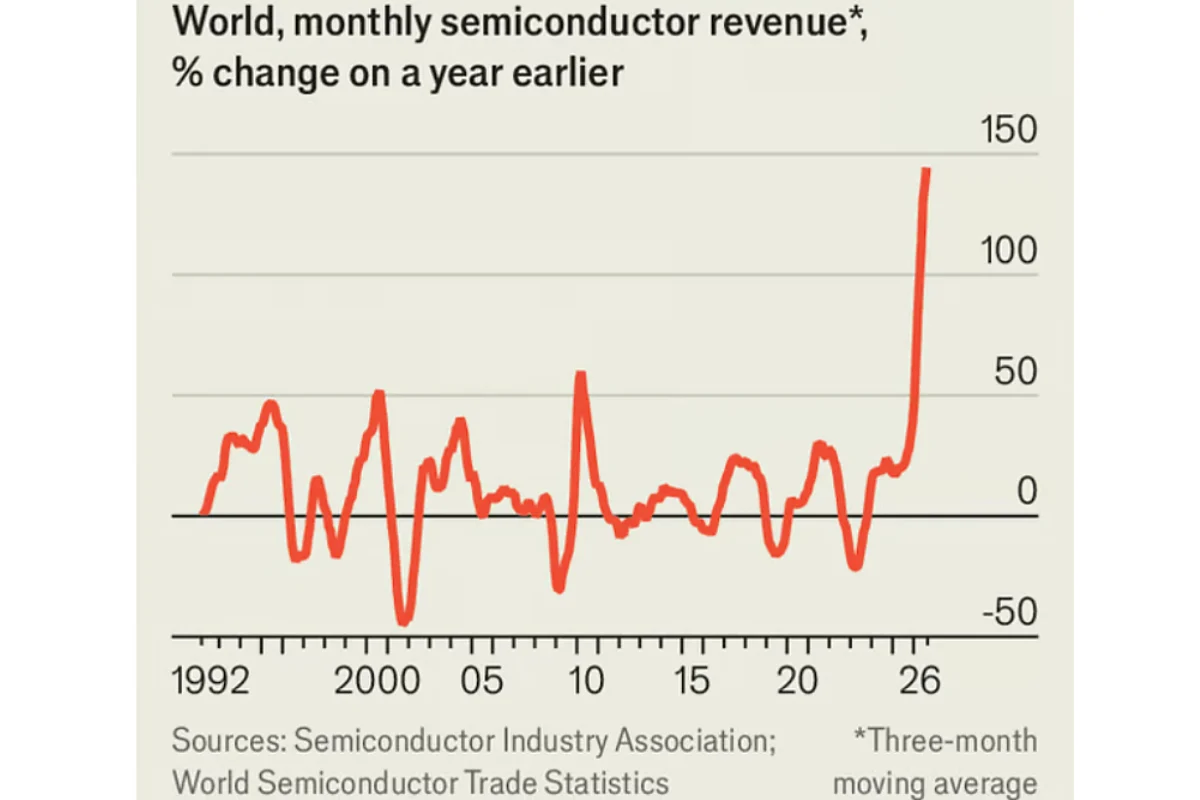
Благодаря искусственному интеллекту выручка производителей микросхем растёт быстрее, чем когда-либо с 1980-х годов, а TSMC и Samsung отчитались о рекордной прибыли, отмечает The Economist.
Впрочем, в этом месяце акции чипмейкеров подешевели более чем на 10%: инвесторов беспокоит, насколько долго продлится нынешний подъём. Возможно, спад окажется мягче самого бума. Передовые чипы выпускают лишь немногие компании, расширение они оплачивают из собственных средств, а не за счёт кредитов, а долгосрочные контракты по схеме «бери или плати» частично перекладывают риски на заказчиков.
Два закона полупроводниковой отрасли
Свыше сорока лет полупроводниковая индустрия живёт по двум правилам, которые работают не менее чётко, чем законы физики. Первое: число транзисторов — крошечных переключателей, нанесённых на кристалл, — неуклонно увеличивается. Второе: за любым бумом следует спад.
Первое правило выполняется безупречно: современные ИИ-процессоры насчитывают более 200 млрд транзисторов, а по отраслевым оценкам, к концу десятилетия этот показатель может приблизиться к триллиону. Зато второе правило заставляет инвесторов тревожиться: никто не знает, когда закончится нынешний взлёт.
Масштабы бума
Отрасль привыкла к резким подъёмам, но подобного ещё не было. Искусственный интеллект вызвал ненасытный спрос на чипы, на которых обучают и запускают ИИ-модели. В первом полугодии 2026 года продажи полупроводников росли самыми быстрыми темпами с 1980-х годов.
В этом месяце крупнейший в мире контрактный производитель микросхем TSMC объявил о рекордной прибыли шестой квартал подряд, а южнокорейский гигант Samsung Electronics — об успешных результатах четвёртый квартал подряд.
Тем не менее инвесторы всё заметнее нервничают. Несмотря на сильную отчётность и оптимистичные прогнозы, индекс ведущих производителей полупроводников с 6 октября потерял более 10%. Настроений не улучшило и заявление главы Broadcom, крупного разработчика чипов, Хока Тана: 12 октября он уподобил многих инвесторов в ИИ посетителям казино, которые «понятия не имеют», во что вкладывают деньги.
Консолидация: четыре фабрики на весь мир
Хотя отрасль растёт, производство в ней становится всё более сконцентрированным. Большинство разработчиков чипов, включая Nvidia, чьи графические процессоры стали основой ИИ-бума, сами кремниевые пластины не выпускают. Так же поступают и софтверные гиганты вроде Google и OpenAI, которые тоже взялись за проектирование ИИ-процессоров.
Вместо этого они обращаются к контрактным фабрикам, причём чаще всего — к одной-единственной. В начале 2000-х около 25 компаний были способны выпускать самые передовые процессоры. Сегодня таких осталось всего четыре, а почти все высокопроизводительные чипы производит TSMC.
Та же судьба постигла и микросхемы памяти, критически важные для ИИ. В 1990 году передовую память выпускали более 20 компаний, а теперь почти весь объём приходится на трёх производителей — Samsung, SK Hynix и Micron. Китай вырастил собственных игроков и в сегменте процессоров, и в сегменте памяти, однако без доступа к самому современному оборудованию для производства чипов он по-прежнему отстаёт.
Капитальные затраты: рекордные, но посильные
Консолидация позволила нескольким доминирующим производителям самостоятельно определять темпы расширения и диктовать условия продаж. Чтобы извлечь максимум из бума, они инвестируют огромные суммы.
По прогнозам, капитальные затраты TSMC в этом году составят около $62 млрд — более чем в полтора раза больше, чем в 2025-м. Аналитики ожидают, что в следующем году они вырастут примерно до $76 млрд. Производители памяти тоже нарастили инвестиции.
Впрочем, на фоне неожиданно щедрых доходов от ИИ эти траты выглядят умеренно. Доля капитальных затрат TSMC в выручке, как ожидается, снизится с 44% в 2023 году до 36% в нынешнем. Кроме того, инвестиции финансируются из денежных потоков самих производителей, а не из заёмных средств: в этом году расширение мощностей TSMC израсходует чуть больше половины операционного денежного потока, а Samsung — едва ли пятую его часть. Долговая нагрузка чипмейкеров выглядит скромной на фоне растущих запасов наличности.
Билл Уайзмен из консалтинговой компании McKinsey отмечает, что производители пользуются «очень благоприятной ценовой конъюнктурой» и заинтересованы в быстром наращивании мощностей, чтобы её сохранить. DRAM — тип памяти, применяемый почти во всей электронике, — сейчас стоит примерно в шесть раз дороже, чем в начале 2023 года. По словам Уайзмена, расширение сдерживается тем, что многие новые заводы строятся в Америке, где стройка занимает «примерно вдвое больше времени».
Контракты «бери или плати»: риск ложится на покупателей
Консолидация также усилила позиции производителей на переговорах. Ещё недавно память продавалась преимущественно на спотовом рынке или по краткосрочным контрактам. Когда спрос падал, клиенты могли просто прекратить закупки, и цены стремительно обрушивались.
Теперь же мощности ограничены, а выбор поставщиков невелик, поэтому покупатели подписывают контракты на годы вперёд и на условиях продавцов. Nvidia зарезервировала более $250 млрд на обеспечение поставок и комплектующих до января 2029 года.
В сентябре Micron сообщила, что соглашения «бери или плати» — по ним клиент обязан либо выкупить оговорённый объём, либо заплатить в любом случае — покрывают 35% её выручки до 2030 года. Обязательства составляют $32 млрд, и значительная их часть подкреплена денежными депозитами. Такие предоплаты помогают финансировать строительство новых заводов, а заодно перекладывают хотя бы часть риска краха на покупателей.
Что это значит для отрасли и инвесторов
Окончание ИИ-бума всё равно создаст для производителей чипов серьёзные трудности. Если расходы заморозятся, цены упадут, прибыль сократится, а завышенные котировки акций вернутся к реальности. Клиенты, в свою очередь, попытаются пересмотреть контракты, заключённые на пике рынка.
Второй закон полупроводниковой отрасли по-прежнему в силе. Но на этот раз «похмелье» придётся переживать вместе со всеми заказчиками.
Для технологических компаний из этого следует несколько практических выводов:
Зависимость от узкого круга поставщиков. Если ваш продукт построен на передовых чипах, вы зависите от четырёх фабрик, и прежде всего от TSMC. Диверсификация поставок требует планирования на годы вперёд.
Долгосрочные контракты как инструмент. Соглашения «бери или плати» переносят риск на покупателя. Для компаний, закупающих чипы, это значит, что обязательства закреплены на годы, а пересмотреть условия в случае спада будет непросто.
Цикличность никуда не исчезла. Полупроводниковая индустрия цикличнa: за бумом следует спад. Вопрос не в том, наступит ли он, а в том, когда и насколько болезненным окажется.
Итог
Полупроводниковая отрасль переживает самый стремительный рост с 1980-х годов. TSMC и Samsung фиксируют рекордную прибыль, капитальные затраты увеличиваются, а контракты заключаются на годы вперёд.
Однако инвесторы нервничают, и не без оснований. Из-за консолидации рынка производство контролируют немногие игроки, а контракты «бери или плати» часть рисков перекладывают на покупателей. Второй закон полупроводниковой индустрии никто не отменял: каждый бум завершается спадом.
Вопрос не в том, произойдёт ли коррекция, а в том, насколько болезненной она будет и кто окажется в выигрыше, когда «похмелье» останется позади.
Похожие статьи
 Яндекс наладил работу городских сервисов
 Samsung вернется к графику времен Galaxy S21: серию Galaxy S27 анонсируют на несколько недель раньше, чем Galaxy S25 и Galaxy S26
 Falcon 9 с 19 полётами за плечами не сядет при таких условиях: SpaceX отменила запуск миссии Bandwagon-5
 Впервые ли Россия устроила такое орбитальное сближение? Спутник «Космос-2612» подошёл к американскому ICEYE-X36 на расстояние в несколько сотен метров
 Huawei представила роутер в виде книги
 Nvidia снова делает упор на производительность одного ядра — этого требуют ИИ-агенты
 «Доменный патруль» забил тревогу: количество жалоб на угрозы в Рунете увеличилось на треть
 Милорд, серверное железо осталось за ИИ: берём Bare Metal в аренду