Учёные: прошлые движения цены могут предсказать её дальнейшее направление — Journal of Financial Economics
Это вторая статья в серии, где я исследую финансовые рынки с помощью программного кода.
В прошлый раз я проверял правило четырёх недель Ричарда Дончиана, описанное в книге Джона Мэрфи «Технический анализ фьючерсных рынков».
Спойлер
Результат меня разочаровал. Прочитать первую часть (если любите эту книгу, возможно, лучше воздержаться).
На этот раз я решил выбрать другой подход.
Отложим старые книги и обратимся к научным исследованиям.
Исследование с обнадёживающими выводами
В 2012 году в Journal of Financial Economics была опубликована статья Time Series Momentum.
Её авторы — Тобиас Московиц, Яо Хуа Оои и Лассе Педерсен — изучили 58 фьючерсных и форвардных инструментов и обнаружили признаки того, что предыдущее движение цены помогает прогнозировать будущую доходность.
Сама идея удивительно проста.
Берём инструмент и смотрим, выросла его цена за последние 12 месяцев или снизилась. В первом случае покупаем, во втором — открываем короткую позицию.
Спустя месяц решение пересматриваем.
Никакого волшебства и секретных уровней, доступных лишь обладателям трёх мониторов и хронической бессонницы.
История цен. Несложное правило. Математика.
Работает ли эта закономерность спустя годы?
Для начала я решил выяснить, что стало с опубликованными результатами Time-Series Momentum после 2009 года.
Я взял доступный ряд месячных доходностей стратегии и изучил период с 2010 года по январь 2025-го.
Средняя годовая доходность составила +4,89%.
На участке с 2020 года по январь 2025-го результат уменьшился до +2,64%.
Эффект стал слабее, но полностью не пропал.
Всё выглядело неплохо, пока я не столкнулся с одной проблемой.
У меня были данные об общей доходности стратегии, но не история её отдельных сделок по каждому инструменту.
Я мог узнать, сколько стратегия заработала, но не мог как следует разобраться, за счёт чего она получила этот результат.
Значит, нужны были другие данные и собственный эксперимент.
Формируем портфель
Я выбрал исследовательский набор из пакета trendfollowing: 84 фьючерсных контракта с историей с 1959 года по 10 июля 2026-го.
В набор вошли:
-
фондовые индексы,
-
облигации,
-
валюты,
-
энергоносители,
-
металлы и сельскохозяйственные товары.
При этом история каждого инструмента начинается в свой момент. В 1959 году доступных рынков было заметно меньше, а со временем их количество увеличивалось.
Это не точное воспроизведение исходной работы: я использовал другие данные, иной набор рынков и собственную модель торговых расходов. Однако ключевые принципы стратегии сохранил.
Перед написанием кода я определил правила эксперимента:
-
По данным за предыдущие 12 месяцев определяем направление сделки и удерживаем позицию в течение следующего месяца.
-
Размер позиции также рассчитываем заранее: чем сильнее в прошлом колебалась цена инструмента, тем меньше позиция, которую открывает алгоритм. Это позволяет снизить влияние наиболее волатильных рынков на результат всего портфеля.
-
Не меняем правила после знакомства с результатами ради более привлекательной доходности.
Итак, приступим.
Код выполнен. Первые результаты обнадёживают
Я сопоставил два периода.
|
Период |
Средняя годовая доходность |
Sharpe |
|---|---|---|
|
1985–2009 |
+18,00% |
1,33 |
|
2010 — июль 2026 |
+5,87% |
0,48 |
В таблице представлена средняя годовая доходность модельного портфеля, рассчитанная по месячным результатам с учётом базовых торговых расходов. Это не фактическая прибыль на брокерском счёте.
На более раннем отрезке результат впечатляет. На современном он заметно скромнее.
Но всё же положительный.
Значит ли это, что пора снимать накопления и переводить их на брокерский счёт?
Я бы не торопился.
Ведь прибыльность в прошлом ещё не гарантирует, что стратегия будет зарабатывать в будущем. Кроме того, рынок может измениться, а влияние повышенных расходов я ещё не проверял.
Есть у стратегии и другая неприятная особенность.
В 2020 году в том же Journal of Financial Economics вышла статья Time Series Momentum: Is It There?.
Её авторы обратили внимание на любопытный факт: трендовая стратегия может приносить прибыль, но при этом давать почти такой же результат, как куда более простое правило, которому не нужен прогноз по предыдущим 12 месяцам. Поэтому остаётся неясным, обусловлена ли прибыль именно правилами проверяемой стратегии или другими факторами.
К этому вопросу мы ещё вернёмся, а пока увеличим расходы.
Проверка на прочность
Сначала я удвоил их расчётный уровень. Стратегия по-прежнему оставалась прибыльной.
Затем утроил. На современном отрезке результат всё ещё составлял +4,41% годовых.
После этого я изучил результаты отдельных контрактов.
При самостоятельной проверке на современных данных 60 из 84 показали положительную среднюю доходность.
«Ну наконец-то, — подумал я, — проверка, после которой не хочется сразу отправить стратегию на кладбище алгоритмов».
Но оставался вопрос: действительно ли алгоритм удачно определяет направление или сопоставимого результата можно добиться случайно?
Чтобы это выяснить, я подготовил ещё один тест.
Три тысячи случайных конкурентов
Я создал 3000 вариантов портфеля. В каждом программа случайным образом выбирала, покупать инструмент или ставить на снижение его цены. При этом инструменты, даты и абсолютные размеры позиций оставались прежними.
На современном периоде исходная TSMOM (Time Series Momentum) показала +6,60% годовых до учёта торговых расходов.
Медианная доходность случайных вариантов оказалась близка к нулю.
Ни один из 3000 вариантов не превзошёл исходную стратегию.
Становилось всё любопытнее.
Стратегия приносила прибыль после расходов, выдерживала их увеличение и показывала положительный результат на большинстве отдельных рынков. А теперь ещё и обошла три тысячи случайных конкурентов.
Но случайный выбор направления — не самый серьёзный соперник.
Если какой-то рынок в долгосрочной перспективе чаще растёт, случайные ставки на его падение могут лишь снижать доходность.
Тогда я решил ответить на простой вопрос.
Что именно принесло стратегии прибыль — покупки или продажи?
Где деньги, Лебовски?
Выяснилось, что с 2010 года по июль 2026-го покупки приносили в среднем +8,51% годовых до расходов, а ставки на падение, напротив, отнимали 1,91 процентного пункта.
Иными словами, основную прибыль обеспечили покупки.
Тут и возник новый вопрос.
Зачем мы вообще пытаемся предсказать направление рынка?
Что будет, если сохранить те же инструменты и правила расчёта позиций, но отказаться от прогнозов?
Без поиска тренда. Без анализа предыдущих 12 месяцев.
Просто всегда покупать.
И если такой примитивный алгоритм заработает не меньше нашего научного, что же мы тогда проверяли?
Самый скучный конкурент
Я решил добавить к сравнению ещё две стратегии.
Первая — Always Long.
Она вовсе не пытается предсказать направление рынка.
Алгоритм просто постоянно удерживает позиции на рост по доступным инструментам. При этом их размер рассчитывается так же, как в TSMOM (Time Series Momentum).
Иными словами, мы отказываемся от прогноза, но сохраняем основные правила формирования портфеля.
Вторая — Historical Mean.
Здесь подход немного сложнее.
Постоянная покупка — довольно грубая альтернатива. А что, если выбирать направление не по последним 12 месяцам, а по средней доходности инструмента за всю историю, доступную на момент принятия решения?
Если средняя доходность положительная, покупаем. Если отрицательная — открываем позицию на падение.
Последний год отдельно не анализируем.
Таким образом, один алгоритм вообще не выбирает направление, а второй делает это без нашего трендового правила.
Если оба покажут результат не хуже TSMOM, к первоначальной гипотезе возникнет весьма неудобный вопрос.
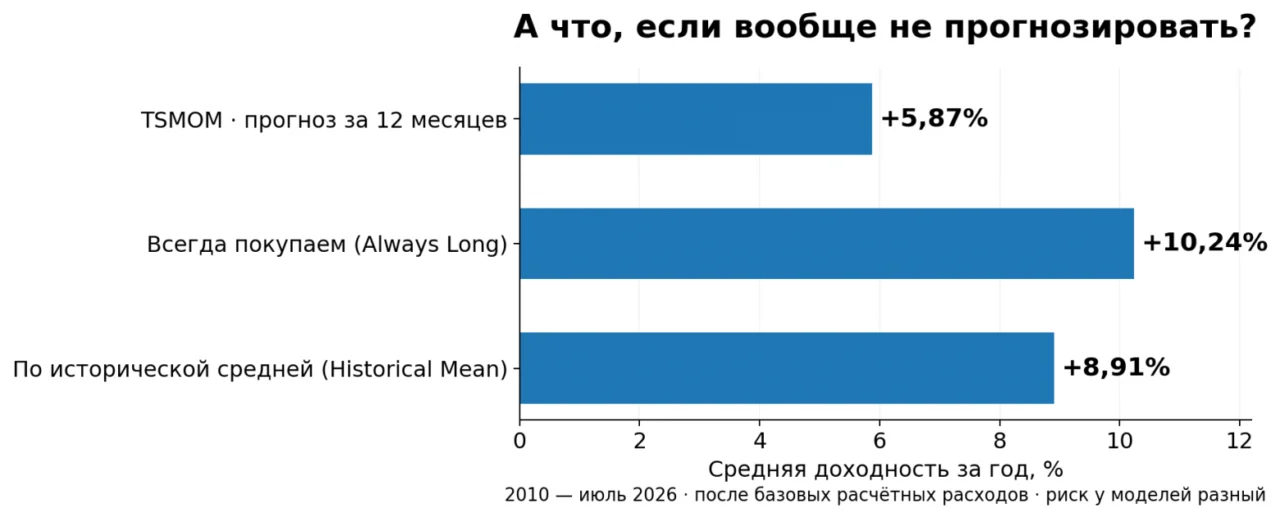
Я сравнил стратегии на периоде с 2010 года по июль 2026-го с учётом базовых расчётных торговых расходов.
Вот что получилось.
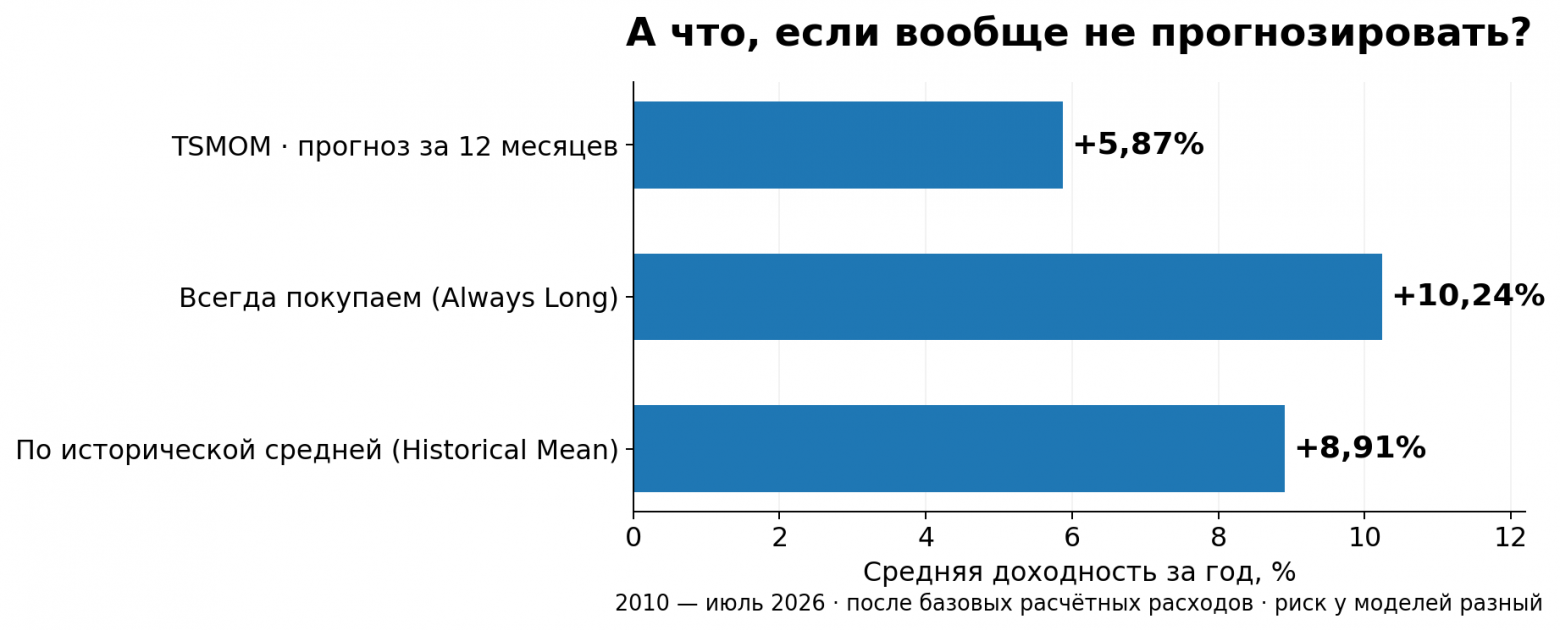
Я посмотрел на результаты.
Затем посмотрел ещё раз.
Всё это время мы исследовали стратегию, которая пытается предсказать направление рынка по данным за предыдущие 12 месяцев.
Она приносила прибыль, выдерживала испытания и превосходила случайный выбор направления.
А теперь оказалось, что портфель, вовсе не использующий этот прогноз, показал более высокую доходность.
Вот так мы и сходили за научным преимуществом.
По коэффициенту Sharpe простые альтернативы тоже выглядели убедительно: 0,65 у Always Long и 0,64 у Historical Mean против 0,48 у TSMOM.
Однако объявлять Always Long безоговорочным победителем нельзя.
При самых сильных падениях стоимости портфеля его просадка от предыдущего максимума достигала 33,08%, тогда как у TSMOM — 20,45%. В целом результаты Always Long также колебались сильнее.
Дополнительная статистическая проверка не позволила уверенно заключить, что TSMOM хуже: выявленная разница могла быть связана с особенностями выбранного периода.
Но и убедительных доказательств того, что сам 12-месячный прогноз даёт преимущество перед простыми альтернативами, я не получил.
Итоги исследования
Я зафиксировал результаты и завершил исследование.
Статус: CLOSED — самостоятельное устойчивое преимущество сигнала не подтверждено.
Это не значит, что все трендовые стратегии бесполезны, и не опровергает выводы исходной научной работы.
Просто в нашем эксперименте прибыльность стратегии и способность её правил предсказывать рынок оказались двумя разными вопросами.
Кроме того, стоимость открытых контрактов в среднем в 8,3 раза превышала капитал модели, а реальные ограничения торговли не были полностью проверены.
Можно было бы продолжить эксперимент: менять расчётный период, добавлять условия и искать настройки с более привлекательной доходностью. Но это уже были бы новые варианты стратегии, подобранные после знакомства с результатами. Для их подтверждения потребовалась бы независимая проверка на других данных.
Поэтому я решил остановиться.
Полный исследовательский проект на GitHub: протокол, Python-код, результаты, графики, Excel-книга и проверка воспроизводимости расчётов, включая описание обнаруженного расхождения в одном из вспомогательных результатов.
Об авторе
Разработка · ИИ · Исследования
Провожу самостоятельные исследования, разрабатываю программы и занимаюсь автоматизацией. Все свои проекты собираю в GitHub-портфолио.
Ранее на SE7ENе:
Как я уделал Microsoft, но это никому не нужно (кайфую сам) — история разработки Jupiter, программы голосового ввода текста для Windows.
Старый трейдер поделился секретом заработка. Я проверил с помощью кода. Удалось заработать? — проверка того, можно ли заработать на фьючерсном рынке с помощью стратегии из известной книги.
Послесловие.
Когда я начинал, задача казалась мне простой.
Есть гипотеза, данные и алгоритм.
Проверяем доходность и получаем ответ.
Но выяснилось, что положительная доходность может быть лишь началом разговора.
Так какую же торговую стратегию считать работающей: ту, что принесла прибыль на исторических данных, или ту, для которой удалось доказать, почему она зарабатывает?
Похожие статьи
 Гендерное неравенство: 120 лет до паритета, 38% женщин в IT и половина потенциала ВВП
 GPT справился с криптографической головоломкой на основе кубика Рубика
 Новая карта «пустого» космоса оспаривает представление о спокойной Галактике
 Свежие научные исследования ИИ и интеллектуальных агентов за сентябрь 2026 года: мультимодальные модели и робототехника
 Игра, которая навсегда изменила игровую индустрию
 Математический меч: Почему чистая наука сокрушит ИИ-империи Кремниевой долины и Пекина
 Эффект чёрного ящика: почему искусственный интеллект принимает необъяснимые решения
 Замена Windows проще перестройки завода: как LG и Samsung изменили OLED-пиксели ради четкого текста