Почему квартиры не дешевеют, несмотря на отсутствие покупателей
Семён Богатырев, доктор экономических наук, доцент, профессор Международного банковского института им. А. Собчака (адаптированная версия)
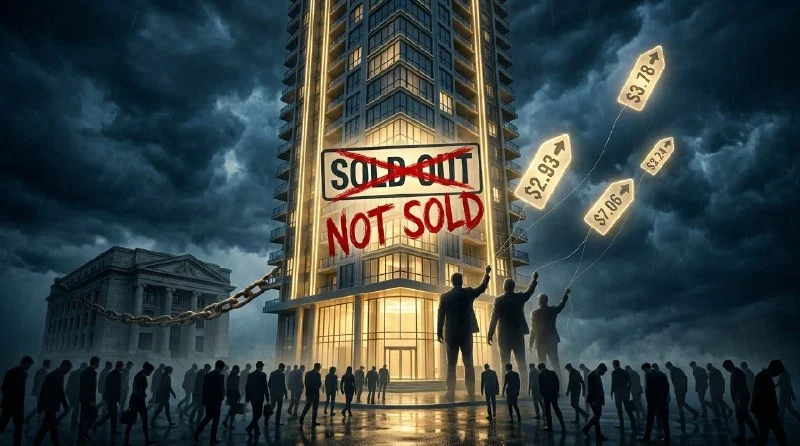
В Москве сносят недавно построенный дом. Причина не в качестве здания: покупателей на него не нашлось. А по соседству сотни людей продолжают выплачивать ипотеку за квартиры, которых у них нет. Банк ждёт очередных платежей, застройщик не отвечает, государство разводит руками.
Перед нами не сюжет антиутопии, а устройство рынка, где продажи новостроек обвалились на 37%, а цены остались прежними. И первым нарушать негласное равновесие никто не готов.
Очевидный парадокс, которому трудно найти объяснение
Отмена массовой льготной ипотеки привела к падению спроса. За год площадь проданного жилья уменьшилась на 37,2%, а количество квартир — на 38,7%. К 2026 году рынок приспособился к новым условиям, но произошло это крайне неравномерно: за десять месяцев продажи по России в целом почти не изменились, тогда как в Москве снизились на 30%.
Финансовое положение некоторых крупных девелоперов заметно ухудшилось. В первом полугодии 2026 года выручка восьми крупных компаний сократилась на 12,1%, а отдельные участники рынка понесли существенные убытки.
Казалось бы, снижение спроса должно сопровождаться падением цен. Однако этого не происходит.
В Еврейской автономной области стоимость квадратного метра за год выросла на 54%, в Кабардино-Балкарии — на 53,8%, в Тверской области — на 33,3%, в Московской — на 25%. В Удмуртии рост составил 23,8%, в Северной Осетии — 23,4%, в Бурятии — 22,5%, в Челябинской области — 22%, на Сахалине — 28%, в Белгородской области — 19,8%.
Дело не в ошибке статистики: продажи действительно сокращаются, а цены продолжают расти.
Как это объяснить?
Олигополия, которая сопротивляется переменам
В России насчитывается более 3000 застройщиков, поэтому о монополии говорить нельзя. Но в Москве, Петербурге и других городах-миллионниках 70% рынка контролируют 3–5 крупнейших компаний. Это типичная олигополия.
В такой системе возникает «дилемма заключённого»: первым нарушив негласное соглашение, участник может выиграть. Снизив цены на 30%, он привлечёт покупателей, пока остальные сохраняют прежние условия. Но все понимают, что такой шаг способен обрушить рынок. Поэтому цены удерживают — не обязательно из-за сговора, а из-за страха перед последствиями.
ФАС проверяла девелоперов и не обнаружила сговора, хотя у металлургов и производителей стройматериалов подобные нарушения выявлялись. Застройщики же соперничают не столько ценой, сколько доступностью жилья. Пока банки продлевают кредиты, а государство не настаивает на распродажах, снижать цены необязательно.
Аргументы девелоперов звучат убедительно: по их словам, скидка в 15–20% не увеличивает продажи, а условия проектного финансирования не дают свободно менять цены. Однако за этим стоит и другая логика: пока банк не потребовал вернуть долг, баланс может выглядеть устойчивым.
Банки оказались в ловушке
Банки вправе потребовать от застройщиков снизить цены, но не делают этого.
В случае банкротства крупного девелопера кредитору достанется неликвидный недостроенный объект: завершать его некому, покупателей тоже нет. При этом сотни тысяч заёмщиков продолжат платить ипотеку за несуществующие квартиры. Речь идёт не только о финансовых потерях, но и об угрозе социального взрыва.
Поэтому банки продлевают финансирование, реструктуризируют задолженность и мирятся с отсутствием покупателей в отделах продаж.
Индекс Альтмана, оценивающий вероятность банкротства, остаётся в «зелёной» зоне — до тех пор, пока банк не примет иное решение. Один из ключевых компонентов индекса, оборотный капитал, поддерживается долгосрочным характером проектного финансирования. Если кредитор потребует досрочного погашения, по МСФО долг перейдёт в категорию краткосрочного, оборотный капитал обнулится, а видимая «безопасность» исчезнет за один отчётный период.
Таким образом, индекс может резко перейти из безопасной зоны в зону банкротства не из-за динамики продаж, а по решению банка. Сейчас кредиторы не переводят задолженность в краткосрочную, а продлевают и реструктуризируют её — как в случае «Самолёта» и «Сбера».
Насколько достоверна отчётность девелоперов
В корпоративных финансах для выявления возможных манипуляций с отчётностью применяют индекс Бениша. Его рассчитали для пяти застройщиков на основании годовой отчётности по МСФО за 2021–2025 годы. Классический M-score почти у всех оказался выше порога −1,78. Однако это ещё не означает, что компании фальсифицируют отчёты.
Причина связана с особенностями отраслевого учёта. Выручку признают по мере готовности дома, тогда как средства дольщиков хранятся на эскроу-счетах и не входят в операционный денежный поток застройщика. В результате начисления составляют 15–45% активов девелоперов. Для сравнения: в выборке самого Бениша у компаний-манипуляторов этот показатель в среднем был около 3%.
Расчёт выполнили в трёх вариантах начислений и применили отраслевую поправку: из показателя каждой компании вычитали среднее значение выборки за соответствующий год. Дополнительным ориентиром стала пятифакторная модель, которая вовсе не учитывает начисления.
Общий сигнал за 2024–2025 годы таков: выручка растёт быстрее денежных поступлений, а маржа сокращается. Так в отчётности отражается давление высокой ставки. Это основание подробнее изучить степень готовности проектов, капитализацию процентов и налоговые активы, но не доказательство манипуляций.
Отставание денежных поступлений от прибыли связано с механизмом эскроу. Застройщик возводит дом на собственные и заёмные средства, поэтому расходы отражаются в его денежном потоке со знаком минус. Выручка по МСФО признаётся по мере готовности здания, и в отчётности появляется прибыль. При этом деньги дольщиков находятся на банковских эскроу-счетах и не принадлежат компании. После ввода дома банк погашает ими проектный кредит, так что через денежный поток застройщика эти средства вообще не проходят.
Поэтому у растущего девелопера при положительной прибыли операционный денежный поток может быть существенно отрицательным. Это не обязательно приписки, а следствие законодательства о долевом строительстве. Модель Бениша создавалась на основе данных американских промышленных компаний 1980–90-х годов, когда платежи покупателей поступали непосредственно продавцу. Механизм эскроу она не учитывает.
Есть и ещё одно уточнение: даже для исходной американской выборки превышение порога M-score указывает на вероятность нарушений, а не выносит приговор. Модель допускает ошибки в обе стороны, поэтому её сигнал — повод изучить примечания к отчётности, а не утверждать, что она сфальсифицирована.
Позиция властей
Финансовые власти придерживаются жёсткого курса: рассчитывать на дешёвые деньги не приходится. Из выступления главы ЦБ в Госдуме можно сделать вывод, что цены на недвижимость способствуют инфляции не меньше, чем стоимость бензина и продуктов. Ставка остаётся высокой уже три года и, вероятно, сохранится на повышенном уровне ещё некоторое время.
О расширении льготной ипотеки финансовые власти высказались прямо: «Множить дальше программы льготного кредитования — это тупик».
При этом законодатель ставит другие вопросы: «А надо объяснить, почему жильё стоит так дорого? Это уже тема не для разговора, а для реакции контрольно-надзорных органов, прокуратуры, Счётной палаты».
Иными словами, проблема доступности жилья на первичном рынке вызывает серьёзную обеспокоенность на высшем государственном уровне.
ЦБ комментирует льготную ипотеку так: «Покупатели недвижимости просто столкнулись с падением доступности жилья для себя. Доступность жилья зависит не только от процентной ставки, но и от цены квадратного метра. И, по сути дела, того объёма долга, который людям надо брать».
Законодатель формулирует проблему следующим образом: «Метров больше стало, а жильё стало дальше, потому что оно дороже стало. В 2 раза, в 2,5 раза».
Некоторые блогеры на основании этих высказываний заключают, что крупные застройщики фактически «забрали» государственную субсидию себе. Например, если раньше квартира стоила 5 млн ₽ при ставке 10%, то после введения льгот она может стоить 10 млн ₽ при ставке 6%. Платёж остаётся примерно прежним, но долг увеличивается вдвое.
Что ожидает рынок
Согласно базовому сценарию, к 2031 году жильё эконом-класса в Москве подорожает на 43–55% в рублёвом выражении, или на 3–5% в год сверх инфляции. Вторичный рынок будет расти быстрее рынка новостроек.
За отправную точку принят IV квартал 2026 года: 347,9 тыс. ₽/м² на первичном рынке и 339,2 тыс. ₽/м² на вторичном. Это расчётные значения: данные Росстата за III квартал — 344,5 и 335,9 тыс. соответственно — увеличены на 1% за квартал.
Прогноз по годам в базовом сценарии представлен ниже:
|
Прогноз на конец года, ₽/м² |
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
|---|---|---|---|---|---|---|
|
Первичный рынок, цена по договору |
347 900 |
357 100 |
381 200 |
417 700 |
464 300 |
496 500 |
|
Первичный рынок, фактическая цена после скрытых скидок |
312 700 |
317 900 |
344 300 |
387 500 |
438 200 |
474 600 |
|
Вторичный рынок |
339 200 |
369 100 |
406 000 |
443 800 |
487 400 |
525 800 |
Таблица показывает, что разница между договорной и фактически уплаченной ценой новостройки сохраняется на всём прогнозном горизонте. К 2031 году она достигает примерно 22 тыс. ₽/м². Это проявление скрытого демпинга, о котором говорилось ранее. Вторичное жильё дорожает быстрее: если в 2026 году оно дешевле новостройки по договору на 8,7 тыс. ₽/м², то к 2031 году становится дороже на 29,3 тыс. ₽/м².
В московском эконом-классе цены первичного и вторичного рынков уже почти сравнялись: договорная стоимость новостройки лишь на 2,6% выше цены вторичного жилья. С учётом фактической цены новостройка уже на 8% дешевле. Разрыв в 20% и более, о котором часто пишут, относится к средним показателям по России и всем классам жилья. По модели вторичный рынок продолжит опережать первичный: к 2028 году договорная цена новостройки окажется на 5–6% ниже цены вторичного жилья. Это возвращение к ситуации 2010–2020 годов, когда типовые новостройки на окраинах и в Новой Москве стоили 70–95% от цены вторичных квартир. Наценка, сформировавшаяся в период льготной ипотеки, постепенно исчезает.
Модель учитывает процентные ставки, запас банковского капитала, проблемную задолженность застройщиков, скрытый демпинг, олигополию, поведенческие факторы и различия между первичным и вторичным рынками. Коэффициенты определены экспертно с опорой на регрессию ипотечных выдач, события 2024–2026 годов и историю цен. Это сценарная модель, а не эконометрическая оценка с доверительными интервалами. Данные Росстата по Москве отличаются высокой вариативностью, к тому же в 2026 году изменилась методика расчёта.
Исходя из рассчитанного роста цен, покупатель вторичного жилья получает около 9% годовых за счёт его подорожания, а покупатель новостройки — 7,5–8,5%. Это приблизительно на 3–5% в год выше инфляции.
С учётом аренды результаты различаются. Вторичную квартиру можно сдавать сразу. Чистая арендная доходность московского жилья эконом-класса составляет около 3,5% годовых после вычета налога, простоев и расходов. В базовом сценарии это даёт суммарно примерно 12–13% годовых. Новостройка же около двух лет находится на этапе строительства и арендного дохода не приносит. Затем потребуется ремонт стоимостью примерно 10% цены квартиры. С учётом аренды за оставшиеся три года доходность составит около 9–10% годовых. Если купить квартиру со скидкой через рассрочку или риелтора, показатель может достичь 11–12%.
Для инвестора вывод таков: в рамках модели вторичное жильё выгоднее новостройки, приобретённой по договорной цене. Оно быстрее дорожает, сразу приносит арендный доход и не связано с риском недостроя. Новостройка становится предпочтительнее, только если её удалось купить с реальной скидкой не менее 10%. Именно такие скидки девелоперы сейчас предоставляют в скрытой форме.
В базовом сценарии рост стоимости вторичного жилья сопоставим с доходностью вклада: около 9% против примерно 8,8%. Преимущество обеспечивает только аренда — около 3,5%, но за него приходится платить меньшей ликвидностью: продать квартиру за один день не получится.
В негативном сценарии недвижимость уступает и вкладу, и инфляции. Новостройка, купленная по договорной цене, в реальном выражении теряет 2,5% в год. Вклад при ключевой ставке 13–15% приносит более 10%.
Ипотека в расчётах не учитывалась. При рыночной ставке 17–19% кредит в базовом сценарии поглощает доходность: процент по нему выше совокупного дохода от роста цены и аренды. Заёмные средства начинают работать в плюс, когда ставка по рыночной ипотеке опускается ниже 11–12%; по модели это происходит в 2029–2030 годах.
Между покупкой в 2026 году и продажей в 2031-м проходит ровно пять лет, поэтому НДФЛ с продажи платить не придётся. Для новостройки срок владения отсчитывается с даты полной оплаты по договору долевого участия.
Ключевая угроза
Самый опасный для России сценарий — не внезапное массовое банкротство банков, а постепенное ухудшение качества их кредитных портфелей, сокращение капитала, вынужденная реструктуризация долгов девелоперов и ограничение кредитования экономики.
Рынок, устойчивость которого зависит от негласного равновесия, может обрушиться не плавно, а одномоментно. Тогда снос недостроенных домов и протесты обманутых дольщиков перестанут быть отдельными новостями и превратятся в повседневность.
Похожие статьи
 Мир глазами цыплёнка. Часть первая: цвет и восприятие
 Нервный тик квантовой природы
 Цели системной инженерии, основанной на моделях
 «Вояджер-1» преодолел один световой день, но впереди его ждёт бесконечность
 Не только геморрой: что может стоять за знакомыми симптомами
 Как видео GetAClass повысило эффективность Узловского молочного комбината без роста энергозатрат
 Нужна ли фильтрация воды, соответствующей нормам СанПиН?
 Манифест против ИИ-мусора: как не утонуть в потоке нейрослопа?