Карта риска фондовых рынков: как Швейцария обошла Турцию по рискованности
По материалам статьи Алана Дзарасова, финансового консультанта и эксперта 1-го Института Финансово-Инвестиционных Технологий
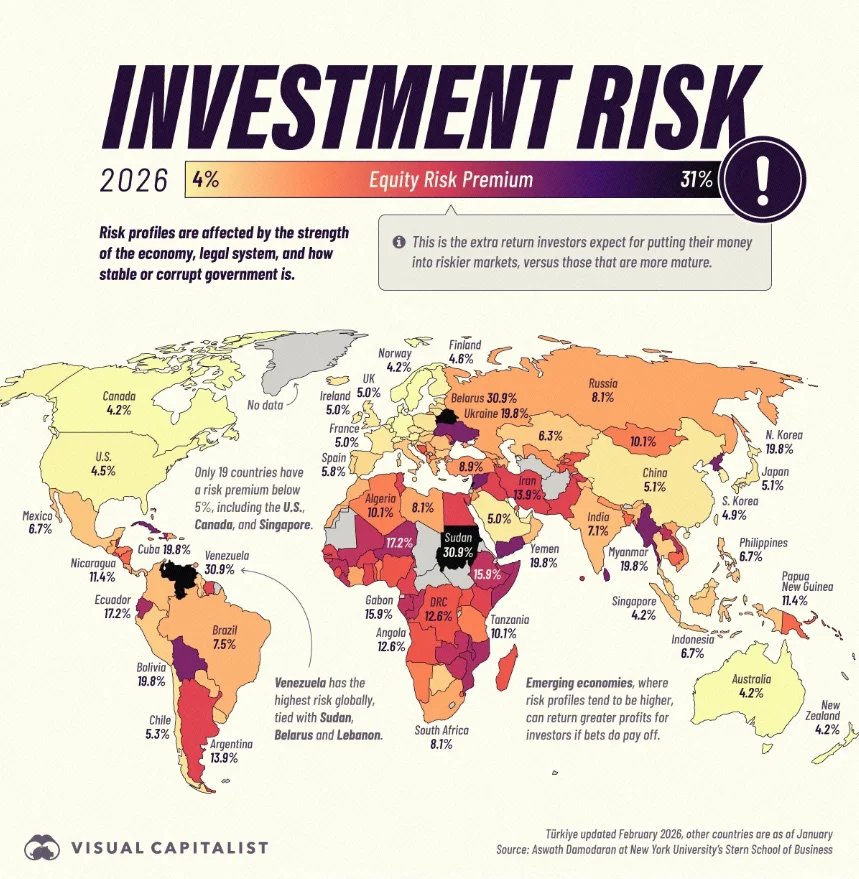
Издание Visual Capitalist опубликовало карту мира, на которой государства выстроены по уровню риска их фондовых рынков. Рейтинг любопытный, но вызывает ряд вопросов, которые стоит рассмотреть подробнее.
На карте страны расположены в порядке убывания рискованности рынков акций. Мерилом риска служит премия за риск — та дополнительная доходность, которую инвесторы рассчитывают получить, вкладываясь в акции конкретной страны. Иными словами, перед нами отражение того, насколько инвесторы готовы рисковать в отношении разных государств. Но возникает закономерный вопрос: относительно чего эта премия вычислена?
Согласно пояснению, это добавка к доходности, которую требуют инвесторы за вложения в рискованные рынки акций по сравнению с рынками зрелыми. Какие именно рынки считаются зрелыми, не уточняется. Можно было бы решить, что речь идёт о крупнейшем фондовом рынке — американском, однако, судя по рейтингу, и у него премия вполне заметна и составляет 5%.
Максимальные и минимальные значения
Наиболее рискованными оказались рынки трёх стран (премия за риск — 30,9%, на карте отмечены чёрным): Судана, Венесуэлы и — неожиданно — Белоруссии. Почему в этой компании оказалась Белоруссия, для меня остаётся загадкой. Сомневаюсь, что белорусский фондовый рынок сопоставим по рискованности с суданским (да и существует ли он там вообще?). Оставим это на совести автора рейтинга — хорошо известного в инвестиционной среде американского финансиста Асвата Дамодарана.
Минимальная премия за риск в рейтинге составляет 4,2%. Рынков с нулевой надбавкой в списке нет вовсе. Следовательно, премия отсчитывается не от доходности какого-то «зрелого» рынка акций, а от иного ориентира.
Рискну предположить, что автор всё-таки подразумевал расчёт премии от безрисковой доходности. В её роли может выступать либо ставка по депозиту в банке наивысшей надёжности, либо доходность государственных облигаций соответствующей страны. Принято считать, что кредитный риск по таким долговым инструментам условно равен нулю.
Ожидаемая доходность и коэффициент риска
Опираясь на это допущение, я рассчитал доходность, которую инвесторы ожидают от рынков акций разных стран: сложил указанные в рейтинге премии за риск с доходностью 10-летних госбумаг каждой страны. Из 177 государств рейтинга я отобрал 25 наиболее показательных — как с «зрелыми», так и с развивающимися, более рискованными рынками. «Чёрную тройку» (Белоруссию, Венесуэлу и Судан) я исключил сознательно: чудовищная премия почти в 31% и без пересчётов выводит их в лидеры по риску. Итоги нового рейтинга приведены в таблице 1.
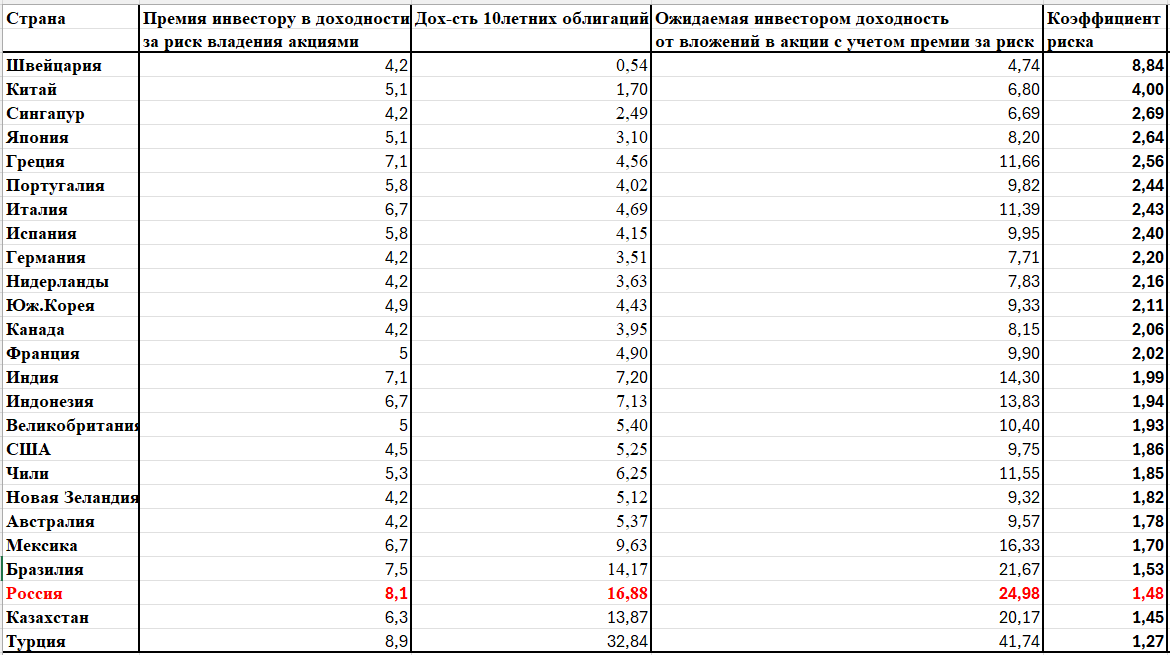
В таблице представлены: премия за риск владения акциями из первоначального рейтинга Дамодарана, доходность 10-летних облигаций каждой страны и сумма этих величин — доходность, которую инвестор ожидает с учётом премии за риск.
В обновлённом рейтинге инвесторских «аппетитов» Россия демонстрирует ожидаемую доходность около 25% годовых. Выше этот показатель только у Турции: её рынок инвесторы считают самым рискованным и рассчитывают получить от него почти 42% годовых.
При этом в таблице именно эти, казалось бы, наиболее рискованные рынки оказываются внизу — и вот по какой причине. Я ввёл дополнительный показатель — коэффициент риска (крайний правый столбец таблицы 1). Он равен отношению ожидаемой доходности рынка акций страны к безрисковой доходности в ней (то есть к доходности 10-летних госбумаг) и показывает, во сколько раз рисковая доходность акций, на которую рассчитывает инвестор, превосходит безрисковую в той же стране.
По моему убеждению, такой относительный показатель точнее отражает смысл рейтинга — ранжирования стран по рискованности фондовых рынков. Абсолютная надбавка сама по себе малоинформативна: она не соотнесена с базовой безрисковой доходностью, к которой прибавляется.
Так, надбавка в 4,2% (минимальная в исходном рейтинге) увеличивает исходную безрисковую доходность Швейцарии в 8,8 раза (коэффициент риска — 8,8). А надбавка в 8,9% для Турции (максимальная в таблице) увеличивает безрисковую доходность лишь в 1,27 раза (коэффициент риска — 1,27).
Если строить рейтинг рискованности по коэффициенту риска, самым рискованным рынком окажется (внимание!) Швейцария с показателем 8,8. Это значит, что, оценивая швейцарский рынок акций, инвесторы считают приемлемой доходность, почти в 9 раз превышающую доходность государственных облигаций страны.
Поправка на инфляцию
Насколько верен этот обновлённый рейтинг? С математической точки зрения — верен, но он не учитывает одного существенного фактора: разного уровня инфляции в рассматриваемых странах. Из-за инфляции инвесторы могут по-разному оценивать и сложившуюся безрисковую доходность госбумаг, и перспективы и риски вложений в местный рынок акций.
Чтобы учесть инфляцию, я скорректировал на её текущую величину и безрисковую доходность гособлигаций, и ожидаемую доходность акций, а затем аналогичным образом пересчитал коэффициент риска. Результат представлен в таблице 2.
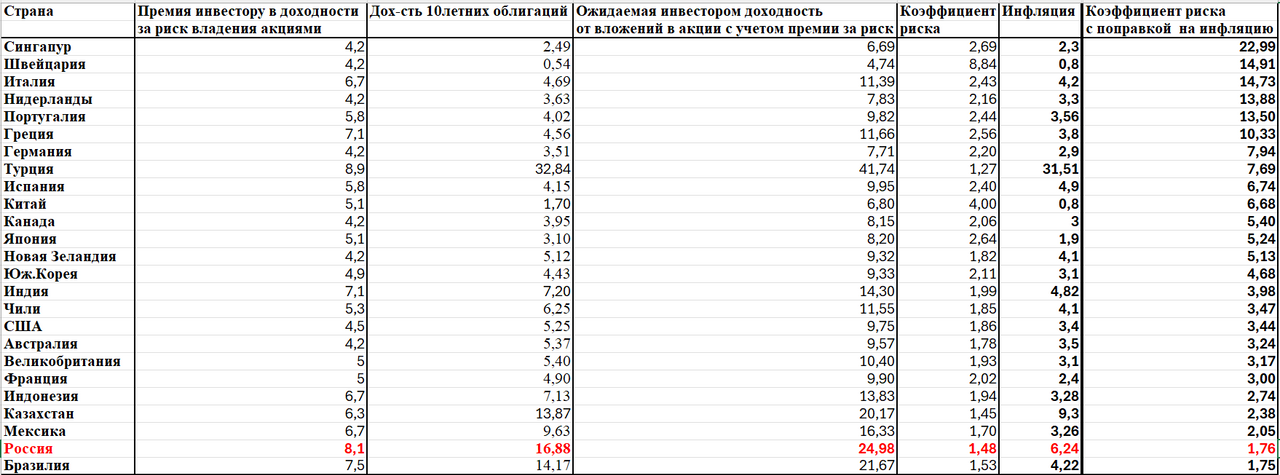
В таблицу добавлены два столбца: с текущей инфляцией (второй справа) и с коэффициентами риска, скорректированными на инфляцию (крайний справа).
Что изменилось? Немногое. Благополучная Швейцария с первой строки по рискованности рынка акций сместилась на вторую, а на первое место вышел Сингапур. Среди более рискованных рынков по-прежнему преобладают развитые европейские: Швейцария, Италия, Нидерланды, Португалия. Наименее рискованные позиции в нижней части таблицы заняли рынки акций развивающихся стран: Бразилии, России, Мексики, Казахстана. Россия при этом поднялась с третьего места с конца на второе.
Почему развитые рынки выглядят рискованнее развивающихся
Почему с точки зрения нынешнего инвесторского «аппетита» к доходности акций традиционно более рискованные рынки выглядят предпочтительнее развитых?
На мой взгляд, причина в том, что текущий уровень безрисковой доходности госбумаг развитых европейских рынков не соответствует реальной инфляции в этих странах. Инфляция высока, ставки низки, а реальная доходность облигаций невелика или вовсе отрицательна. Поэтому угроза повышения ставок вполне реальна, и это неизбежно отражается на настроениях рынка акций, закладывающего негативный сценарий в свои ожидания.
Развивающиеся же рынки давно живут в условиях очень высоких ставок. Безрисковая доходность их госбумаг значительна, и инвесторам не нужно дополнительно «страховаться» от многократного роста ставок. Поэтому коэффициенты риска у таких emerging markets сейчас заметно ниже, чем у развитых рынков.
Кстати, крупнейший фондовый рынок мира — американский — с учётом инфляции вовсе не выглядит чрезмерно рискованным или переоценённым. В итоговом рейтинге США занимают 19-е место, ближе к нижней части таблицы. И в этом, несомненно, заслуга ФРС, которая в 2022–2023 годах решительно и стремительно повышала процентную ставку.
Похожие статьи
 Пиранези и ИИ: что перед нами — фотография или гравюра?
 Чем жили советские люди без интернета?
 Как зародилась жизнь?
 Позвольте машине ошибаться
 Лазерные орудия и автоматические огневые установки
 Дерматолог сравнил GPT-6 Astra и Claude на 200 кожных образованиях: свёрточная сеть 2015 года оказалась точнее
 Шансы на внеземную жизнь: что говорит астрономия о её возникновении
 Неандерталец по одной кости: открытый калькулятор роста и веса на основе научных формул