Как ведёт себя броуновская частица, пока за ней никто не наблюдает?
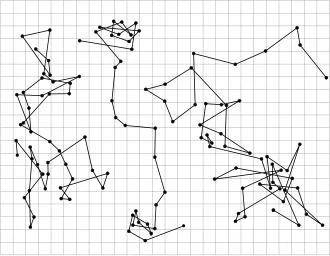
Рис. 1. Воспроизведение рисунка из книги Перрена Les Atomes, показывающего движение трёх коллоидальных частиц, наблюдавшееся под микроскопом. Источник: статья Brownian motion из Википедии.
В основе теории броуновского движения лежит стохастическое уравнение Ланжевена. Как отмечалось в предыдущих публикациях, именно физическая теория наделяет смыслом проводимые эксперименты. С этой позиции формальный ответ на вопрос из заголовка таков: броуновская частица перемещается случайным образом, и это практически всё, что мы можем утверждать, — её траектория нам неизвестна. Задача настоящей статьи — подробнее разобрать, что в действительности происходит, когда движение броуновской частицы изучают экспериментально.
Сначала рассматривается безынерционное стохастическое уравнение Ланжевена, после чего показано, как один и тот же математический аппарат выглядит с точки зрения математика и с точки зрения физика. Формально физическая величина (коэффициент диффузии) оказывается связана с моментом случайной величины (средним квадратом смещения частицы). Следовательно, измеренное в эксперименте положение броуновской частицы — это результат испытания случайной величины, а выборка таких измерений позволяет оценить физическую величину как момент этой случайной величины.
Проведённый анализ подтверждает сформулированный выше вывод: теория определяет вероятность перехода частицы из одного состояния в другое, поэтому до измерения можно говорить лишь о вероятности обнаружить частицу в той или иной точке. Далее в обсуждении рассматривается связь случайной величины с реальным миром и вопрос о достоверности экспериментов. В случае броуновского движения источником случайности служат флуктуации. Переход к квантовой статистической механике переносит вопрос о происхождении стохастичности на иной уровень, однако не меняет сути разговора о достоверности экспериментальных результатов.
-
Введение
-
Стохастическое уравнение Ланжевена
-
Движение броуновской частицы глазами математика
-
Движение броуновской частицы глазами физика
-
Обсуждение
-
Список литературы
Введение
Экспериментальные исследования броуновского движения доказали реальность флуктуаций и во многом способствовали признанию существования атомов в начале XX века. Глубокий анализ этих событий приведён в книге Смита и Сета «Броуновское движение и молекулярная реальность». Эксперименты опирались на теорию броуновского движения, которая начала складываться в работах Мариана Смолуховского и Альберта Эйнштейна, а завершил её Поль Ланжевен. В Википедии можно найти рисунок с траекториями броуновских частиц по наблюдениям Жана Перрена (рис. 1). Прямые линии соединяют положения частицы, зафиксированные каждые 30 секунд. Эти линии следует понимать не как реальную траекторию частицы, а как связь между предыдущим и последующим измерениями её положения.
В предыдущей статье «Математика, физика и мир: Проблема координации» исследовалось взаимодействие теоретической и экспериментальной физики на примере детерминированных теорий. Обращение к упрощённому стохастическому уравнению Ланжевена позволяет распространить это обсуждение на случаи, где фигурируют вероятности и случайные величины. Вероятности вошли в молекулярно-кинетическую теорию во второй половине XIX века, но сама теория применялась для объяснения опытов на уровне механики сплошных сред, где вероятности возникали лишь как ошибки воспроизводимости. Экспериментально измеряемые величины, связанные с вероятностями на уровне самой физической теории, впервые появились именно при изучении броуновского движения.
Стохастическое уравнение Ланжевена
Эйнштейн связал средний квадрат проекции смещения броуновской частицы x = x1 ‐ x0 на выбранную ось (далее — просто смещение) за время t = t1 ‐ t0 с коэффициентом диффузии D:
 100vw, 50vw» srcset=»https://habrastorage.org/getpro/habr/formulas/d/dc/dc3/dc3b16ea23626e6ec4c6adc9022ad59a.svg 780w,<br />
https://habrastorage.org/getpro/habr/formulas/d/dc/dc3/dc3b16ea23626e6ec4c6adc9022ad59a.svg 781w» loading=»lazy» decode=»async»></p>
<p>Индекс 0 соответствует положению частицы в начальный момент, а индекс 1 — в момент следующего измерения. Коэффициент диффузии выражается через постоянную Больцмана k<sub>B</sub>, температуру жидкости <em>T</em>, в которой находится частица, радиус частицы <em>r</em> и динамическую вязкость жидкости <em>η</em>:</p>
<p><img decoding=)
Благодаря этому по среднему квадрату смещения можно в итоге определить постоянную Больцмана.
Уравнение Эйнштейна неявно предполагает, что смещение броуновской частицы — случайная величина. Упрощённое уравнение Ланжевена для безынерционного движения позволяет рассмотреть это обстоятельство подробнее. Движение броуновской частицы характеризуется временем релаксации, которое зависит от жидкости и радиуса частицы; будем считать, что оно меньше одной микросекунды. Для простоты далее принимается 2D=1 — этого всегда можно добиться выбором единиц измерения. Поэтому в последующих уравнениях фигурирует только время, без коэффициента диффузии.
Если положение частицы измеряется через интервалы, намного превышающие время релаксации, её движение описывается упрощённым уравнением Ланжевена, в котором отсутствует слагаемое, учитывающее инерцию:

Здесь X — случайная величина, связанная со смещением частицы, а ξ — случайная сила, действующая на частицу в жидкости вследствие флуктуаций. Если представить случайную силу ξ в виде белого шума, получается хорошее описание результатов измерений.
Решением безынерционного уравнения Ланжевена с белым шумом ξ служит винеровский процесс (см. лекции Дёринга «Математические основы стохастических процессов»):
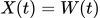
Винеровский процесс определяется распределением вероятности перехода частицы из состояния 0 в состояние 1:
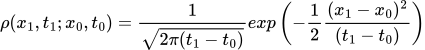
Дисперсия этой величины, то есть средний квадрат смещения, равна t = t1 ‐ t0. С учётом опущенного множителя 2D мы получаем описание стохастического процесса, из которого следует уравнение Эйнштейна для броуновской частицы.
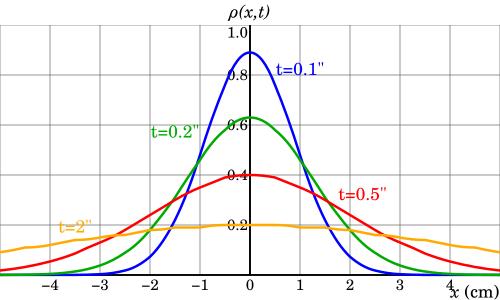
На рисунке 2 показано, как распределение вероятности меняется со временем. В момент t0 частица находилась в точке x0=0. При t1=t0 распределение вырождается в дельта-функцию: в момент t0 частица находилась в x0=0 с вероятностью единица. Спустя некоторое время положение частицы описывается нормальным распределением с дисперсией t1 ‐ t0. Таким образом, с течением времени растёт вероятность обнаружить частицу на всё большем удалении от x0. Если частица заключена в закрытом сосуде, то отражающие граничные условия на его стенках приводят к тому, что с ростом времени распределение стремится к равномерному: вероятности обнаружить частицу в любой точке сосуда выравниваются.
Допустим, спустя некоторое время положение частицы измерено снова. В этот момент распределение вероятности вновь превращается в дельта-функцию с измеренной координатой, а дальше продолжает действовать то же самое распределение, только индексы 0 и 1 заменяются на 1 и 2. Винеровский процесс — марковский процесс без памяти, и вероятность перехода из заданного состояния в следующее определяется приведённой выше формулой, которая остаётся неизменной на протяжении всего процесса.
Измерения Перрена, показанные на рис. 1, представляют собой винеровский процесс с интервалом наблюдения 30 с. Аналогичный процесс можно смоделировать с помощью генератора псевдослучайных чисел. На рисунке 3 приведены пять таких траекторий, а серым цветом показано изменение стандартного отклонения относительно начальной координаты:
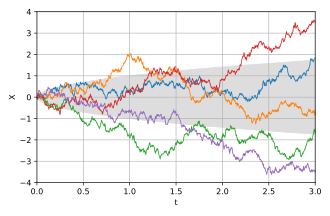
Для построения графика задаётся интервал времени, после чего генератор псевдослучайных чисел, опираясь на приведённое распределение вероятности, выдаёт численные значения новой координаты. Кривая не отображает путь между двумя точками: в ходе винеровского процесса частица попросту переходит из состояния {ti, xi} в состояние {ti+1, xi+1}. Интервал времени можно уменьшить, но движение частицы при более мелком шаге будет выглядеть так же, как показанная кривая. Говорят, что винеровский процесс самоподобен; соответствующее видео есть в статье Википедии Wiener process.
И последнее замечание. Интервал времени не стоит делать слишком малым. С математической точки зрения это допустимо, но если выбранный интервал окажется короче времени релаксации частицы, физический смысл теряется. В таком случае необходимо использовать полное уравнение Ланжевена, которому соответствуют более сложные распределения вероятности.
Движение броуновской частицы глазами математика
Далее внимание сосредоточено на связи математики и физики в экспериментальном изучении броуновского движения. Случайный процесс отличается от случайной величины тем, что в него введено время. Распределение вероятности становится функцией времени, как видно на рис. 2, и поэтому вероятность того или иного смещения частицы зависит от выбранного временного интервала. Для простоты сначала рассмотрим винеровский процесс с математической точки зрения при постоянном промежутке между измерениями: tn+1 — tn = const. Это соответствует вопросу о том, каким окажется смещение частицы за заданный интервал, а ответ даёт случайная величина с одинаковым распределением вероятности на каждом шаге.
Получение конкретного числового значения случайной величины называется испытанием. Повторяя его, мы получаем выборку значений — подобно тому, как это было в опыте Перрена. Вероятность получить определённое значение для непрерывного распределения принимается равной f(x)dx. Функцию распределения можно приближённо разбить на конечное число интервалов, взяв в качестве вероятности её среднее значение на каждом из них. Тогда испытание случайной величины уподобляется броску игральной кости особой формы, число граней которой равно числу выбранных интервалов, а вероятность выпадения каждой грани соответствует вероятности своего интервала.
Выборку можно использовать для оценки моментов случайной величины, например её дисперсии. Так, в уравнении Эйнштейна выборка смещений служит для оценки дисперсии, а значит, и коэффициента диффузии. Обращу внимание на разницу между самой случайной величиной и числовыми значениями, получаемыми в ходе испытаний. Случайная величина в процессе испытаний не изменяется, поскольку её распределение вероятности остаётся прежним. В метафоре с игральной костью это означает, что кость не меняется, но каждый бросок даёт новое число.
Как уже говорилось, винеровский случайный процесс — марковский процесс без памяти. Это значит, что при любой временной дискретизации, например {t0, t1, t2, t3, …}, вероятность перехода из предыдущего состояния в последующее задаётся распределением из предыдущего раздела с соответствующей заменой индексов. Итак, с математической точки зрения существует случайная величина, распределение которой зависит от времени. Далее предполагается, что испытание этой величины можно провести — например, выполнив измерения в физическом процессе или воспользовавшись генератором псевдослучайных чисел. Однако предсказать результат испытания до его проведения нельзя.
Движение броуновской частицы глазами физика
В физике проводятся реальные эксперименты, и выборку формируют сами природные явления. Так, траектории броуновских частиц в опытах Перрена получены в результате измерений. Рассмотрим этот вопрос внимательнее. Траектория броуновской частицы непрерывна, поскольку непрерывную траекторию описывают и винеровский процесс, и полное стохастическое уравнение Ланжевена.
Сам процесс измерения положения частицы в теорию броуновского движения не входит. Как правило, измерение основано на физике взаимодействия света с частицей: так, Перрен наблюдал за движением частицы в жидкости под микроскопом. Акт измерения занимает некоторое время и сопровождается погрешностью, но для простоты эти эффекты далее не учитываются. Теория броуновского движения нужна для ответа на вопрос о том, как именно частица движется. Именно здесь возникает распределение вероятности; оно отражает случайный характер локальных флуктуаций, из-за которых равнодействующая сила отлична от нуля и частица приходит в движение.
Таким образом, измерение положения броуновской частицы представляет собой испытание случайной величины, заданной приведённым выше распределением вероятности. Последовательность измерений во времени соответствует одной из реализаций винеровского процесса. Иными словами, с точки зрения теории броуновского движения измерение положения частицы играет ту же роль, что и бросок кости в метафоре испытания случайной величины.
Это утверждение имеет принципиальное значение для дальнейшего рассмотрения. В самом измерении положения частицы, если опираться на теорию взаимодействия света с частицей, нет элемента случайности, за исключением погрешности измерения. Случайность, о которой идёт речь в этой статье, возникает при рассмотрении того, как частица движется в промежутке между двумя последовательными измерениями. Теория броуновского движения задаёт распределение вероятности, и потому можно сказать, что траектория частицы нам неизвестна, но вероятность обнаружить её в определённой точке пространства через заданное время мы предсказать можем.
В книге Баса ван Фраассена «Научное представление», где обсуждается связь физической теории с реальными измерениями, вводятся два критерия:
-
Определённость значения: каждая физическая величина в любой момент времени имеет некоторое значение, и при измерении может быть обнаружено одно из этих значений.
-
Достоверность измерения: измерение величины даёт её действительное значение.
В таком виде критерии без затруднений применимы к обычным экспериментам на основе детерминированной физической теории. Первый критерий выполняется автоматически. Вместе с тем теория задаёт концептуальную модель идеального эксперимента, а достоверность измерений (второй критерий) проверяется сопоставлением условий реального эксперимента с этой идеальной моделью. Если модель не позволяет учесть какие-либо особенности реального опыта, в результаты измерений вносятся поправки (см. предыдущую статью «Математика, физика и мир: Проблема координации»).
Как уже отмечалось, экспериментальное исследование движения броуновской частицы опирается на две разные теории. Само измерение основано на теории взаимодействия света с частицей. В этом случае оба критерия остаются прежними. С другой стороны, критерии необходимо обсудить и с точки зрения теории броуновского движения, поскольку именно ей принадлежит экспериментальное определение коэффициента диффузии.
В теории броуновского движения первый критерий (определённость значения) выполняется, так как траектория частицы непрерывна. Стоит упомянуть неудачные попытки физиков конца XIX века измерить скорость броуновской частицы. Решающим шагом к успеху экспериментов стал отказ от этих попыток и переход к измерению смещения частицы (см. книгу Гельфера). Теория даёт простое объяснение: производная траектории винеровского процесса не определена ни в одной точке, ведь это один из примеров непрерывной, но нигде не дифференцируемой функции.
Теперь обратимся ко второму критерию ван Фраассена (достоверность измерения) в контексте теории броуновского движения. Движение частицы описывается стохастическим уравнением, и всё же по результатам измерений можно определить постоянную Больцмана. Это требует иной трактовки второго критерия: теперь достоверность означает, что измерение положения частицы несёт информацию о свойствах случайной величины. Концептуальная модель броуновского движения связывает физические величины с моментами случайной величины. Иначе говоря, теория задаёт распределение вероятности, измерения дают оценки свойств этого распределения, а те, в свою очередь, — оценки физических величин.
Следовательно, достоверность измерений в теории броуновского движения отличается от достоверности в детерминированных теориях. Здесь она означает, что выборка выполненных измерений позволяет надёжно оценить нужный момент случайной величины.
Вспомним об ошибках воспроизводимости в обычных экспериментах. Они вынуждают повторять измерения и, как следствие, применять аппарат математической статистики. Однако ошибки воспроизводимости не входят в детерминированную теорию, и сама теория не способна объяснить их появление. Физическая величина отождествляется с математическим ожиданием результатов измерений, тогда как остальные моменты случайной величины связаны с погрешностями воспроизводимости и не имеют аналогов в используемой физической теории.
Распределение вероятности в теории броуновского движения не связано с ошибками воспроизводимости — оно составляет часть самой теории. Поэтому выборка измерений положения броуновской частицы существенно отличается от выборки измерений физической величины в рамках детерминированной теории. В случае броуновского движения достоверность относится к возможности оценить моменты вероятностного распределения, заданного физической теорией.
Обсуждение
Сегодня проводится множество экспериментов по изучению движения броуновских частиц во внешних силовых полях с применением стохастического уравнения Ланжевена (см. обзор Зайферта «Стохастическая термодинамика»). Полученные результаты хорошо согласуются с предсказаниями: выборки подтверждают распределения вероятности, следующие из теории броуновского движения. Предложенная трактовка второго критерия ван Фраассена хорошо согласуется с такими экспериментами, поскольку достоверность в них связана с оценкой моментов случайной величины, определяемой физической теорией.
Возникает вопрос: что означает распределение вероятности применительно к описанию природных явлений? Иными словами, что успех стохастического формализма
Похожие статьи
 Дочитали до конца — значит, уже сопротивляетесь
 Один час без ИИ-агентов: путь от токенов до MCP
 Почему теоремы Гёделя не опровергают физику
 Серая стена сингулярности Нет, нужно перефразировать. Вот вариант: Безликий барьер сингулярности
 Масса сквозь Зазеркалье: вид из кроличьей норы
 Некоторые загадки современной космологии
 Как собирают данные для обучения роботов: от телеуправления и симуляций до камер на кепках
 Как проверенные временем паровое и водяное отопление работают в современных небоскрёбах?