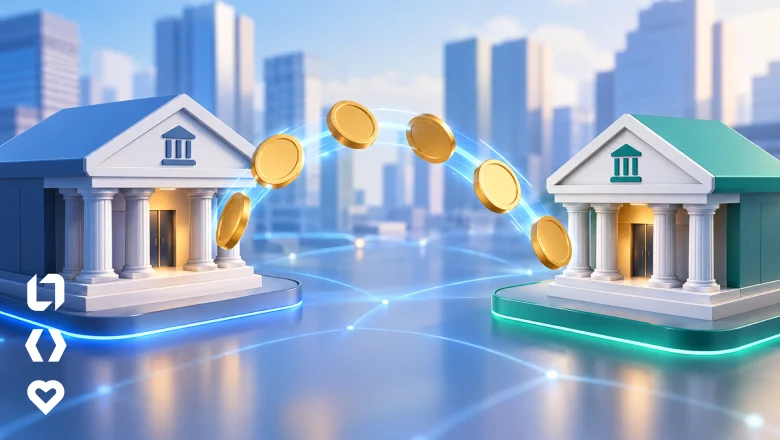
Как устроены межбанковские переводы: заглядываем под капот системы
Задумывались ли вы когда-нибудь о том, что происходит в финансовой системе после отправки денег клиенту иного банка?
Интерфейс приложения создает иллюзию простоты: с одного счета списали, на другой зачислили. Однако каков скрытый механизм этого процесса? Требуется ли финансовым организациям физически перемещать наличность? Каким образом они определяют взаимную задолженность? И как инфраструктура справляется с колоссальным потоком транзакций?
Давайте заглянем в «машинное отделение» межбанковских переводов и проследим весь их жизненный цикл — от клиентской команды до окончательного взаиморасчета между кредитными учреждениями.
Сразу сделаю оговорку: материал ориентирован на широкую аудиторию, поэтому я постараюсь изложить принципы максимально доступно, избегая избыточного погружения в узкоспециализированный жаргон. Приступим!
Архитектура системы
Прежде всего разберем базовые понятия, необходимые для понимания дальнейшей логики.
Банковская экосистема любого развитого государства, включая Россию, функционирует на основе двухуровневой модели.
-
Первый уровень — Центральный банк. Если говорить предельно просто, это главный банк для всех остальных участников рынка. Он не обслуживает рядовых граждан и коммерческие компании, за редкими исключениями. Для проведения взаиморасчетов финансовые организации открывают в нем корреспондентские счета. Именно через них банки перечисляют средства друг другу. Это ключевой, но не единственный инструмент: аналогичные расчеты могут осуществляться напрямую через взаимные корсчета.
-
Второй уровень — коммерческие банки. Это привычные нам организации, работающие с физическими лицами и бизнесом: они привлекают депозиты, выдают кредиты и открывают расчетные счета. Когда вы пополняете карту или размещаете вклад, у банка возникает долговое обязательство перед вами. Условная тысяча рублей на вашем балансе — это, в грубом приближении, запись в учетной базе данных, свидетельствующая о том, что банк должен вам эту сумму.
Именно здесь берет свое начало процедура перевода.
Как платеж достигает адресата

Допустим, вы являетесь клиентом Банка А и отправляете 10 000 рублей мне, клиенту Банка Б.
Для отправителя всё выглядит элементарно: вы поручаете Банку А списать средства с вашего счета и адресовать их получателю.
Но поскольку получатель пользуется услугами другой финансовой организации, внутренних записей Банка А уже недостаточно. Банкам необходимо произвести окончательный взаиморасчет между собой.
Масштабирование: когда транзакций миллионы

С единичным переводом всё понятно. Однако ежедневно финансовый сектор обрабатывает колоссальные объемы операций. Неужели каждый платеж проводится индивидуально и в ручном режиме?
Разумеется, нет.
Для эффективной организации межбанковских расчетов задействуются специализированные режимы и алгоритмы.
-
RTGS: непрерывный поток транзакций
RTGS (Real Time Gross Settlement) — это система валовых расчетов в режиме реального времени. Если говорить проще, одна из главных магистралей межбанковских взаиморасчетов.
Каждая отдельная транзакция обрабатывается изолированно по принципу «платеж за платежом». В России этот механизм интегрирован в платежную инфраструктуру Центробанка. Подобные системы гарантируют автоматизированное проведение расчетов и мгновенную фиксацию итогов каждого перевода.
-
Неттинг: взаимный зачет требований
Альтернативный подход — неттинг, представляющий собой взаимозачет обязательств. Представьте ситуацию: Банк А должен перечислить Банку Б 100 млн рублей, а Банк Б Банку А — 90 млн рублей.
Вместо того чтобы совершать два встречных платежа на общую сумму 190 млн рублей, системы вычисляют сальдо: в данном случае Банк А переводит Банку Б разницу в 10 млн рублей. Суть метода проста — определить итоговую задолженность и закрыть ее одним переводом.
Роль информационных технологий

С принципами межбанковских расчетов мы разобрались. Но как вся эта архитектура функционирует в условиях колоссальной нагрузки и беспрерывного потока операций?
Привычная нам кнопка «Отправить» запускает сложнейшую цепочку автоматизированных процессов. Программным комплексам необходимо принять распоряжение, выполнить комплекс проверок, передать пакет данных далее по цепочке и зафиксировать успешное завершение операции.
Вся процедура должна выполняться молниеносно и синхронно: информация на каждом этапе обязана оставаться точной, а компоненты системы — корректно отслеживать текущий статус транзакции.
Для рядового пользователя эта техническая изнанка остается невидимой. Он отправил средства — адресат их получил. Но за этим результатом стоят глубокие технологические процессы.
Следовательно, стандартный банковский перевод — это не единичное действие в рамках одного приложения, а слаженная последовательность взаимосвязанных процедур.
Инструменты IT-контроля и безопасности

Важнейшим направлением работы банковских ИТ-решений выступает безопасность и мониторинг операций.
Клиент видит лишь верхушку айсберга: инициировал перевод и дождался уведомления. В то же время алгоритмы в фоновом режиме анализируют тысячи параметров, принимая решение о необходимости дополнительных проверок.
Для этого применяется многоуровневая система защиты.
Проверка цифрового отпечатка устройства. К примеру, попытка авторизации с нового девайса может послужить триггером для дополнительной верификации.
Анализ контекста транзакции. Нетипичное для конкретного пользователя поведение способно стать поводом для временной заморозки перевода.
Оценка рисков (профилирование). Система оценивает совокупность факторов в режиме реального времени.
Подобные инструменты позволяют в автоматическом режиме фильтровать огромный массив транзакций, выявляя аномалии. Главная задача ИТ-инфраструктуры — не просто ускорить проведение платежей, но и гарантировать абсолютную целостность данных вкупе с надежными контурами контроля.
Заключение
Совершая очередной платеж клиенту другого банка, вспомните: за несколькими секундами ожидания скрывается гораздо больше, чем банальное перемещение цифр с одного баланса на другой.
Финансовой организации предстоит валидировать распоряжение, пройти все ступени безопасности, обновить внутренние регистры учета и урегулировать расчеты с контрагентом.
Когда масштаб операций возрастает на порядки, в дело вступают интеллектуальные механизмы неттинга и автоматизированного мониторинга.
В идеальном сценарии пользователь по-прежнему видит лишь простую цепочку: «Перевести» → «Успешно».
Однако всё самое сложное, технологичное и увлекательное происходит скрытно — глубоко под капотом системы.
Похожие статьи
 Как получить 360 сертификатов по искусственному интеллекту за один день с помощью ChatGPT
 Пол Хэрнаки. «Дальнобойщики». Предисловие, пролог, главы 1–4
 Ночная разработка стоимостью в потерянную тетрадь
 Почему генетические алгоритмы не смогли заменить инженера
 Симулятор города для робота-курьера: Arduino Uno, физика и уступающие дорогу пешеходы
 Кибератаки на дата-центры Яндекса: масштабы ущерба, влияние на бизнес и прогнозы для инвесторов
 Рекурсивное самоулучшение: как искусственный интеллект управляет своей эволюцией
 На поиски причины отсутствия √7 ушло две тысячи лет