Что происходит с квартирами и ипотекой: подробный разбор
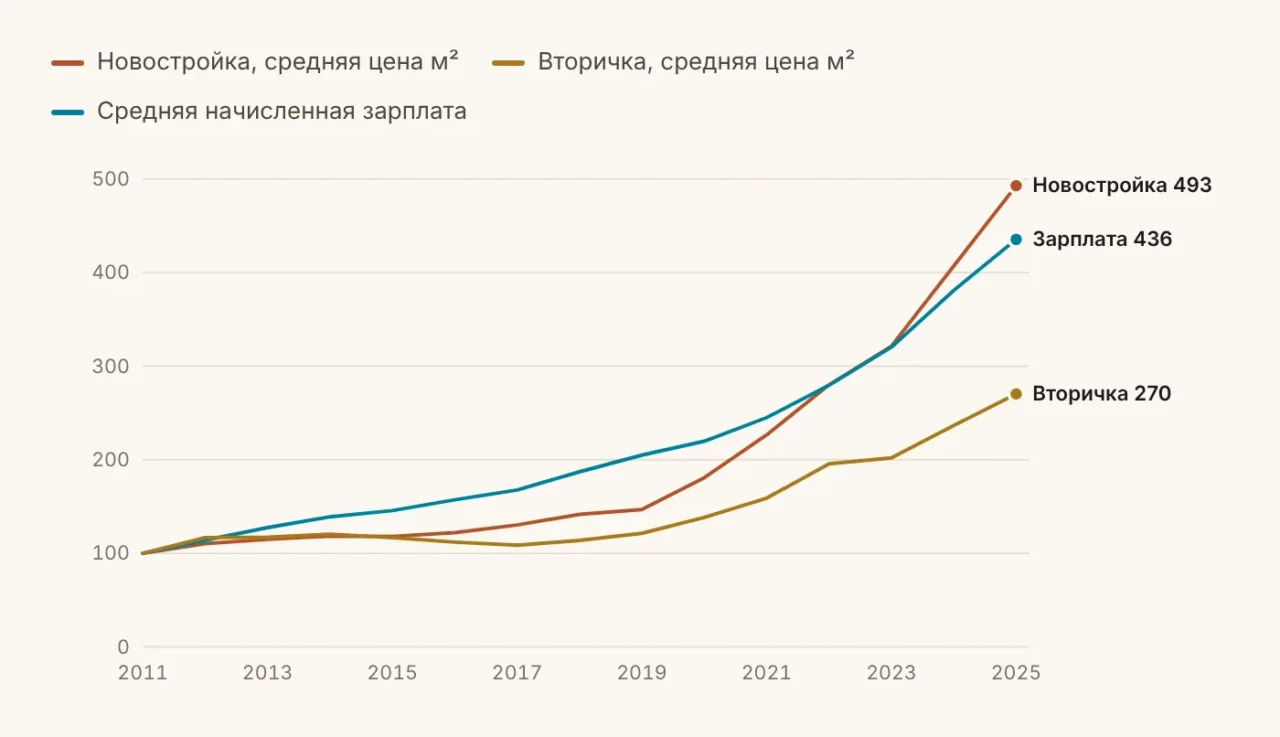
Рисунок 1. Цена квадратного метра и средняя зарплата, 2011 = 100
В 2011 году квадратный метр в российской новостройке обходился в среднем в 43,7 тыс. рублей. Сегодня он стоит порядка 215,3 тыс., то есть подорожал примерно в пять раз.
На этом основании принято считать, что жильё стало недоступным, а зарплаты безнадёжно отстали. Я тоже начал анализ с этих цифр и мог бы на них остановиться. Однако я изучил динамику зарплат, сверился с официальными индексами, разложил изменение доступности на составляющие и рассчитал ипотеку по данным осени 2026 года. С каждым новым слоем картина менялась.
Кратко, для тех, кому нужны только выводы:
-
По средним ценам новостройка подорожала с 3,5 до 5,5 года чистого дохода пары (2019–2025), тогда как по официальному индексу цен — лишь с 3,5 до 3,6. Такой разрыв показывает, насколько расходятся динамика средней стоимости жилья и изменение цен на сопоставимые квартиры. Причиной могут быть сдвиги в структуре продаж и особенности расчёта статистических показателей.
-
Шок 2020–2022 годов был реальным, но впоследствии зарплаты в значительной мере наверстали отставание.
-
Настоящее препятствие кроется скорее в стоимости денег. В 2019 году пара с двумя средними зарплатами могла взять в ипотеку 72 м² в новостройке при платеже в 40% дохода, в 2025-м — всего 20 м², а сейчас — около 28 м².
-
При ставке 2019 года (9%) сопоставимая квартира сегодня была бы так же доступна, как и тогда: платёж составил бы около 30% дохода.
Методика расчёта
Чтобы сравнивать все 15 лет, нужна единая мерка. Поэтому я зафиксировал условную семью: двое работающих взрослых, у каждого — среднегодовая начисленная зарплата по Росстату за вычетом 13% НДФЛ, а в качестве жилья взял стандартную квартиру площадью 54 м². Главный показатель — сколько годовых чистых доходов такой пары стоит квартира. Это всего лишь линейка: разумеется, никто не станет откладывать на жильё весь свой доход.
Для ипотеки я принял первоначальный взнос 20%, срок 20 лет и аннуитетный платёж. Нагрузку считаю как долю платежа в месячном чистом доходе пары. Это упрощение, ведь медианная зарплата примерно на четверть ниже средней. Ниже я отдельно покажу, как меняется картина для пары с медианными доходами.
Вопрос 1. Жильё подорожало в пять раз. А что с зарплатами?
За 2011–2025 годы средняя цена метра в новостройке выросла в 4,9 раза, средняя зарплата — в 4,4 раза, а вторичное жильё подорожало всего в 2,7 раза. Выходит, зарплаты росли почти так же быстро, как цены на новостройки, и заметно быстрее, чем на вторичку.
Недостаток такого подхода в том, что индексы роста не отвечают на вопрос «смогу ли я купить». Для этого цену необходимо соотнести с доходом.
Вопрос 2. Сколько лет нужно работать, чтобы купить квартиру?
Я делю стоимость 54 м² на годовой чистый доход пары. В 2011 году новостройка стоила 4,8 такого дохода, к 2019-му — уже 3,5, а вторичка за тот же период подешевела с 5,3 до 3,2. Иными словами, жильё становилось ДОСТУПНЕЕ: квартиры дорожали медленнее зарплат, и это заметно без каких-либо моделей.
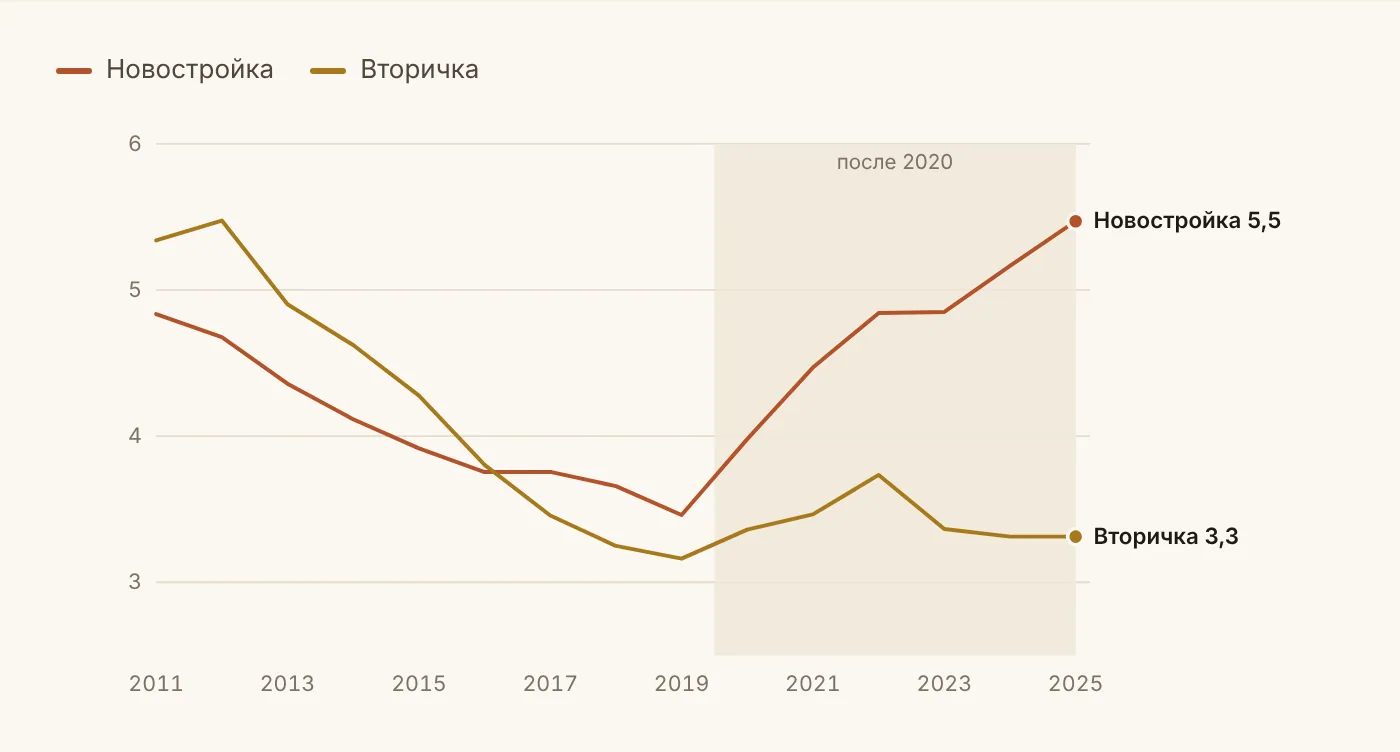
Затем что-то пошло не так, причём настолько, что к 2025 году новостройка стоит уже 5,5 годового дохода — хуже, чем в 2011-м. Тут хочется поставить точку: вот он, перелом, после которого цены на новостройки оторвались от доходов. Но давайте заглянем глубже.
Вопрос 3. Почему нельзя доверять средней цене
Росстат публикует два разных показателя, и их постоянно путают:
-
Средняя цена — средневзвешенная стоимость квадратного метра, рассчитанная по данным статистического наблюдения за продажами жилья. На неё влияют не только сами цены, но и структура объектов, регионов, категорий квартир и прочее.
-
Индекс цен — показатель изменения цен на сопоставимые по качеству категории жилья, который рассчитывается с использованием весов и индексной методологии Росстата. Он лучше подходит для анализа динамики цен, хотя и не точно отражает изменение стоимости конкретной квартиры.
Представьте, что средний чек в кофейне вырос на 40%. Кофе подорожал или посетители стали чаще брать к нему круассан? По одному среднему чеку этого не определить — нужна цена одного и того же капучино. С квадратным метром та же история: если в продажах стало больше Москвы, бизнес-класса или квартир в новых дорогих проектах, средняя цена растёт, даже когда сопоставимое жильё дорожает медленнее.
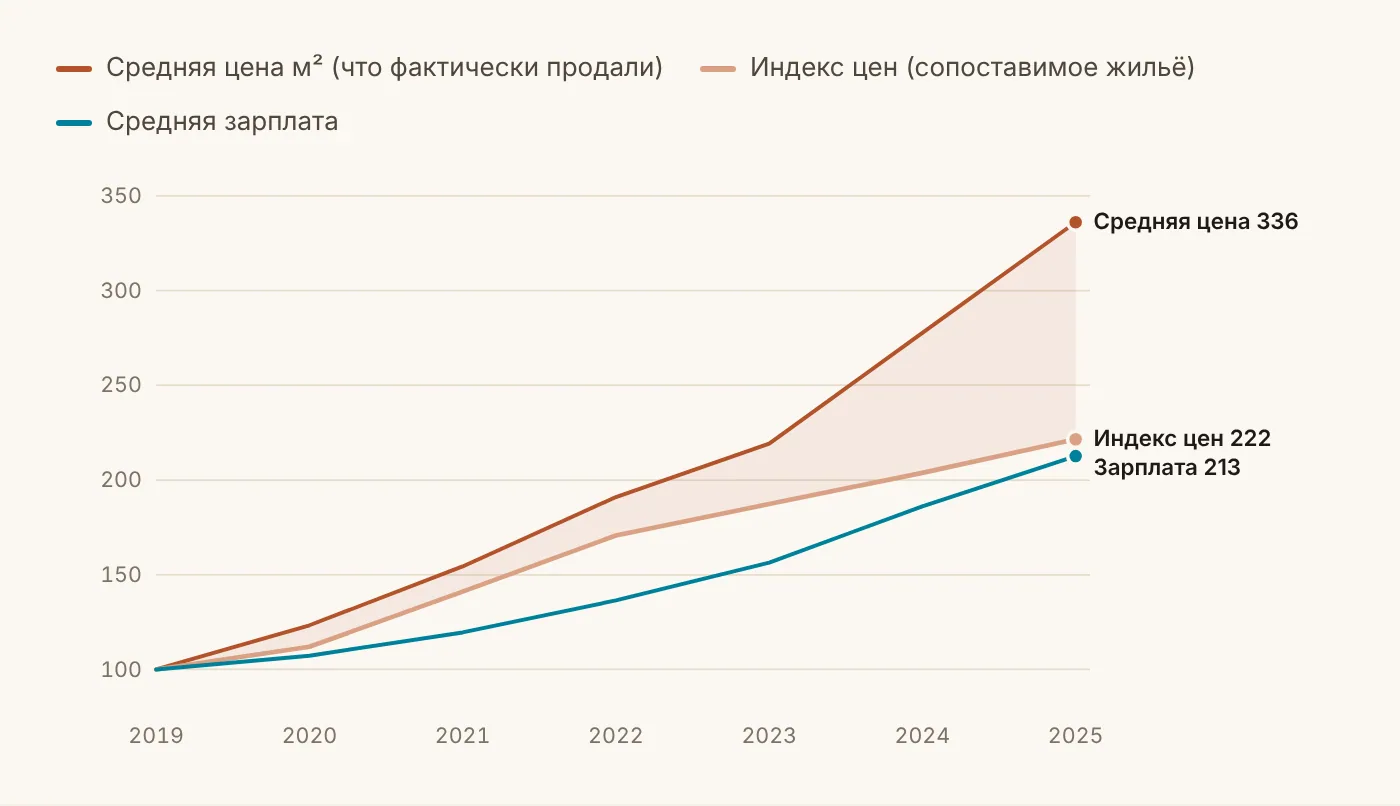
С 2019 по 2025 год средняя цена метра в новостройке выросла в 3,4 раза, индекс цен — в 2,2 раза, зарплата — в 2,1 раза. Разница колоссальная: к концу 2025 года фактическая средняя цена оказалась на 52% выше той, что получилась бы при изменении строго по официальному индексу. Во втором квартале 2026 года этот разрыв почти не изменился и составил около 49%.
Вопрос 4. Что на самом деле произошло с доступностью
Возьмём ту же доступность, но цену после 2019 года будем сдвигать по официальному индексу. Якорем послужит фактическая цена 2019 года, так что обе линии стартуют из одной точки.
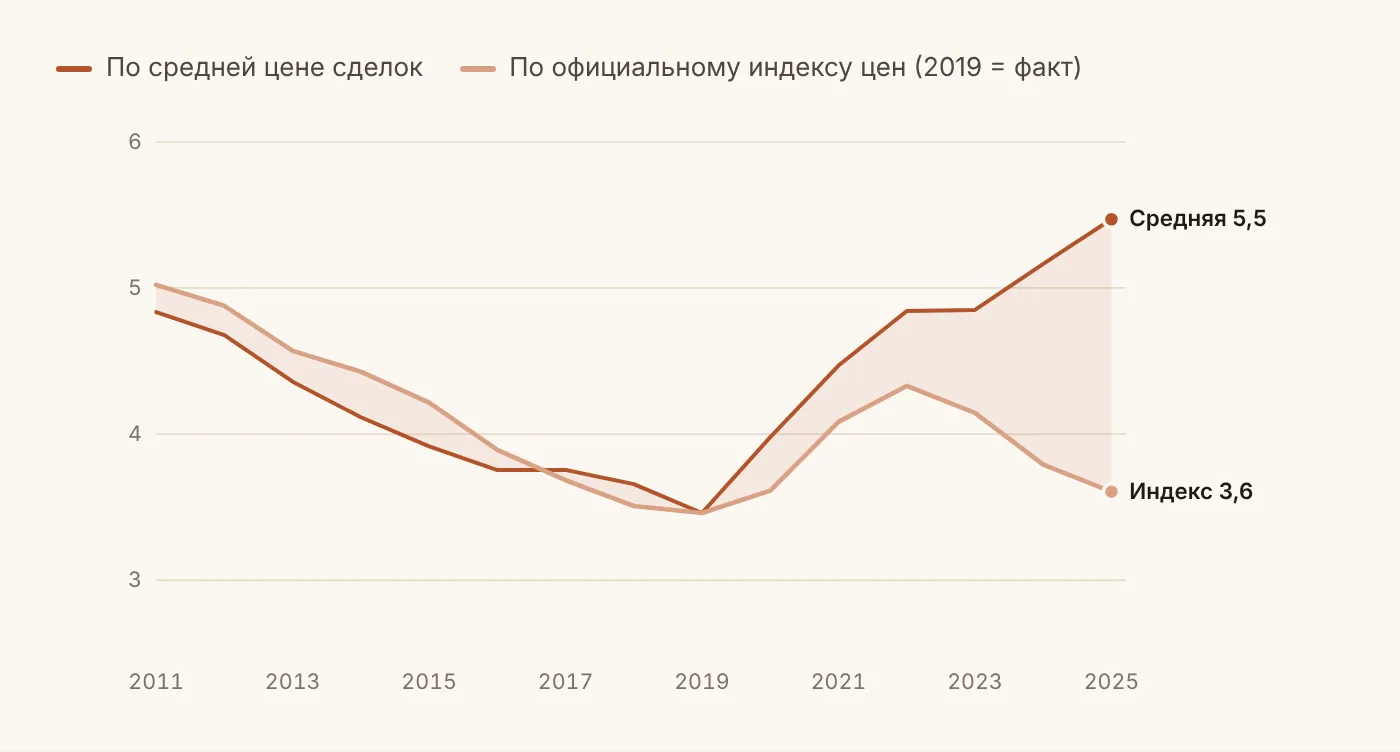
По индексу шок никуда не исчезает: показатель поднимается с ~3,5 года дохода в 2019-м до 4,3 в 2022-м, после чего начинается обратное движение, и к 2025 году он снова составляет 3,6 — всего на 4% хуже, чем в 2019-м.
Чтобы не спорить о том, какую линию считать верной, я разложил это изменение на три составляющие. Логика проста: цена в годах дохода = (сопоставимая цена × эффект состава) / доход. Каждый множитель вносит свой вклад.
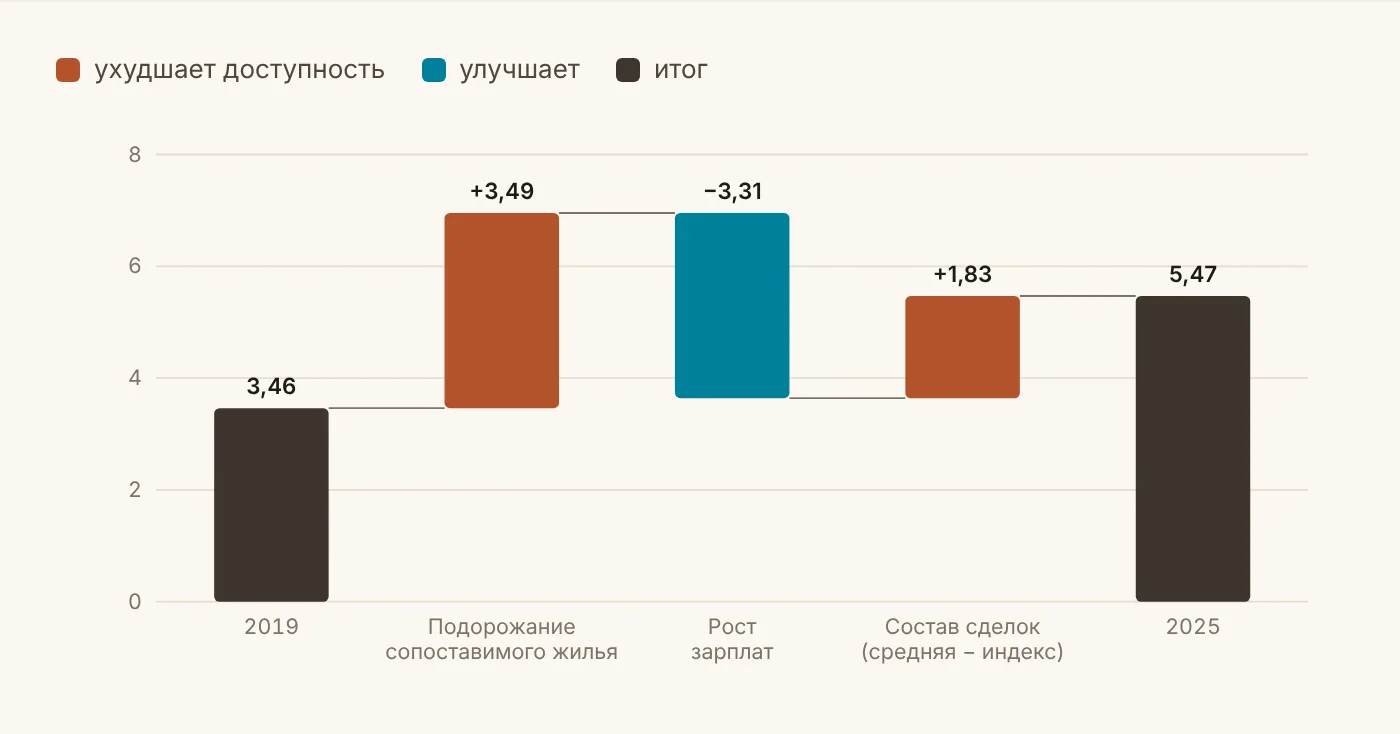
Подорожание сопоставимого жилья добавило 3,5 года, а рост зарплат почти полностью его компенсировал (−3,3 года). В итоге по сопоставимому жилью получается около +0,2 года.
Оставшиеся 1,8 года приходятся на расхождение между средней ценой и индексом — это примерно 90% итогового изменения при выбранном порядке расчёта.
При этом я не утверждаю, что эти 90% — прямое влияние структуры проданных квартир. Скорее это остаточный компонент, в котором могут отражаться и изменения состава наблюдаемого жилья, и региональные веса, и особенности статистической методологии.
Три отрезка за 15 лет
Если разбить период на три части, становится видно, в какой момент средняя цена и индекс разошлись.
|
Период |
Зарплата |
Индекс цен новостроек |
Средняя цена новостроек |
Что происходило |
|
2011–2019 |
×2,05 |
×1,41 |
×1,47 |
Зарплаты опережают цены, доступность растёт |
|
2019–2022 |
×1,37 |
×1,71 |
×1,91 |
Цены обгоняют зарплаты — вот это и есть настоящий шок |
|
2022–2025 |
×1,56 |
×1,30 |
×1,76 |
Зарплаты вновь впереди, но средняя цена ушла ещё дальше |
Обратите внимание на последнюю строку: в 2022–2025 годах сопоставимое жильё дорожало медленнее зарплат, но около трёх четвертей разрыва между средней ценой и индексом накопилось именно тогда. По времени это совпадает со свёртыванием массовой льготной ипотеки летом 2024 года и смещением продаж в более дорогие сегменты.
Гонка зарплат и цен по годам
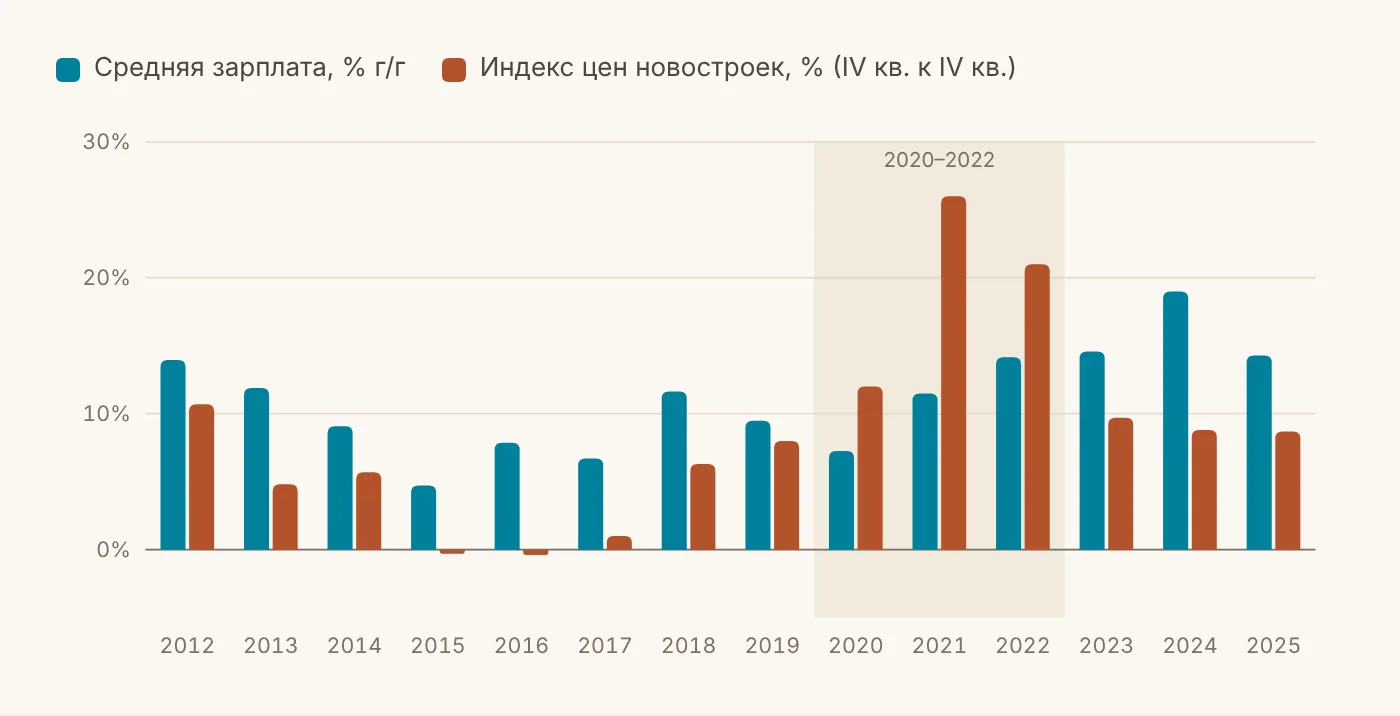
До 2019 года зарплата почти ежегодно росла быстрее сопоставимых цен, а в 2020–2022 годах всё было ровно наоборот: в 2021-м индекс цен новостроек прибавил 26% при росте зарплат на 11,5%. С 2023 года зарплаты снова лидируют: перегретый рынок труда, о котором так много пишут HR-специалисты, по сути отыгрывал жилищный шок.
Вопрос 5. Перелом 2020 года — реальный или кажущийся?
Визуальный перелом легко «разглядеть», когда целенаправленно его ищешь, поэтому я проверил его формально.
Я взял логарифм индексной доступности новостроек за 2011–2025 годы и построил кусочно-линейную регрессию: тренд до перелома, скачок уровня в год перелома и изменение наклона после него. Стандартные ошибки — HAC с одним лагом.
При переломе в 2020 году модель показывает тренд улучшения около 4,9% в год до перелома, скачок примерно на +24% и почти плоскую траекторию после него (−0,8% в год). Все три параметра значимы на уровне 1%.
Однако год 2020 я выбрал заранее, и это слабое место. Поэтому я прогнал ту же модель для каждого года с 2014 по 2023 и посмотрел, где она описывает данные лучше всего.
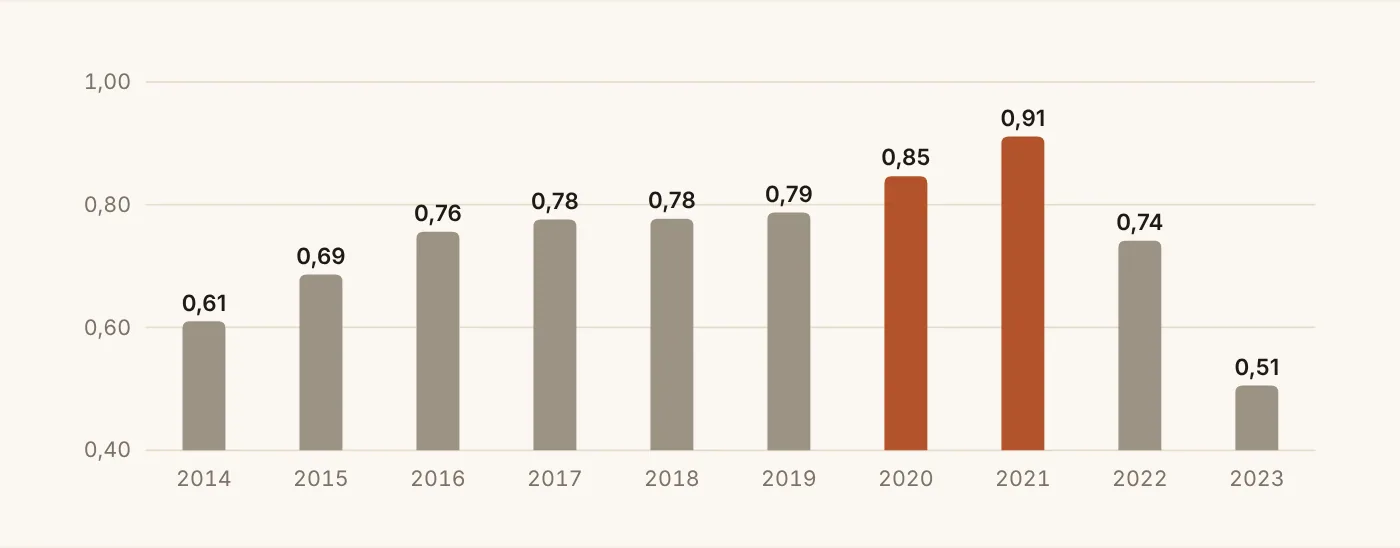
Лучше всего данные описывает перелом в 2021 году: R² равен 0,91 против 0,85 для 2020-го и 0,40 для простой прямой. Переломы в 2014–2019 или 2022–2023 годах работают заметно хуже.
Самое любопытное — форма перелома. В модели 2021 года изменение наклона практически незначимо (p = 0,51): данные хорошо описываются разовым скачком примерно на +34%, после которого улучшение продолжается почти прежними темпами — около −4% в год как до, так и после.
Это говорит о том, что шок был ступенькой. Впрочем, оговорюсь: у нас всего 15 наблюдений, из которых лишь 5 — после шока, и никакой причинности здесь не доказано, ведь льготная ипотека, строительство, инфляция и структура предложения менялись одновременно. Кроме того, год перелома подбирался по качеству модели, поэтому стандартные показатели статистической значимости не вполне учитывают эту неопределённость.
Вопрос 6. Первичка против вторички: разрыв 65% или 15%?
По средним ценам к концу 2025 года метр в новостройке стоил на 65% дороже, чем на вторичном рынке. Цифра внушительная, но делать вывод, что новая квартира дороже аналогичной старой на 65%, нельзя: Банк России, сравнивая сопоставимые объекты, оценивал разрыв к началу 2026 года примерно в 9–18%. Разница с 65% — всё тот же эффект структуры: новостройки и вторичка продаются в разных городах, районах и форматах.
При этом расхождение между рынками действительно есть: с 2019 по 2025 год индекс цен новостроек вырос на 122%, а вторички — на 72%. Модель Банка России оценивает пиковый вклад массовых льготных программ в цены первичного рынка примерно в +20% во втором квартале 2024 года. Это приблизительная оценка, она не объясняет весь рост, но довольно убедительно показывает, почему именно новостройки получили дополнительный импульс.
Вторичка по индексу выглядит вполне спокойно: 2,6 года дохода в 2025-м против 3,2 в 2019-м, то есть примерно на 19% доступнее, чем до пандемии.
Вопрос 7. Если метр не убежал, почему купить так трудно?
Существует независимая проверка — коэффициент доступности жилья Института экономики города (КДЖ). Он считается по несколько иной формуле, исходя из среднедушевых денежных доходов семьи из трёх человек и стандартной квартиры, но результат получается примерно тот же.
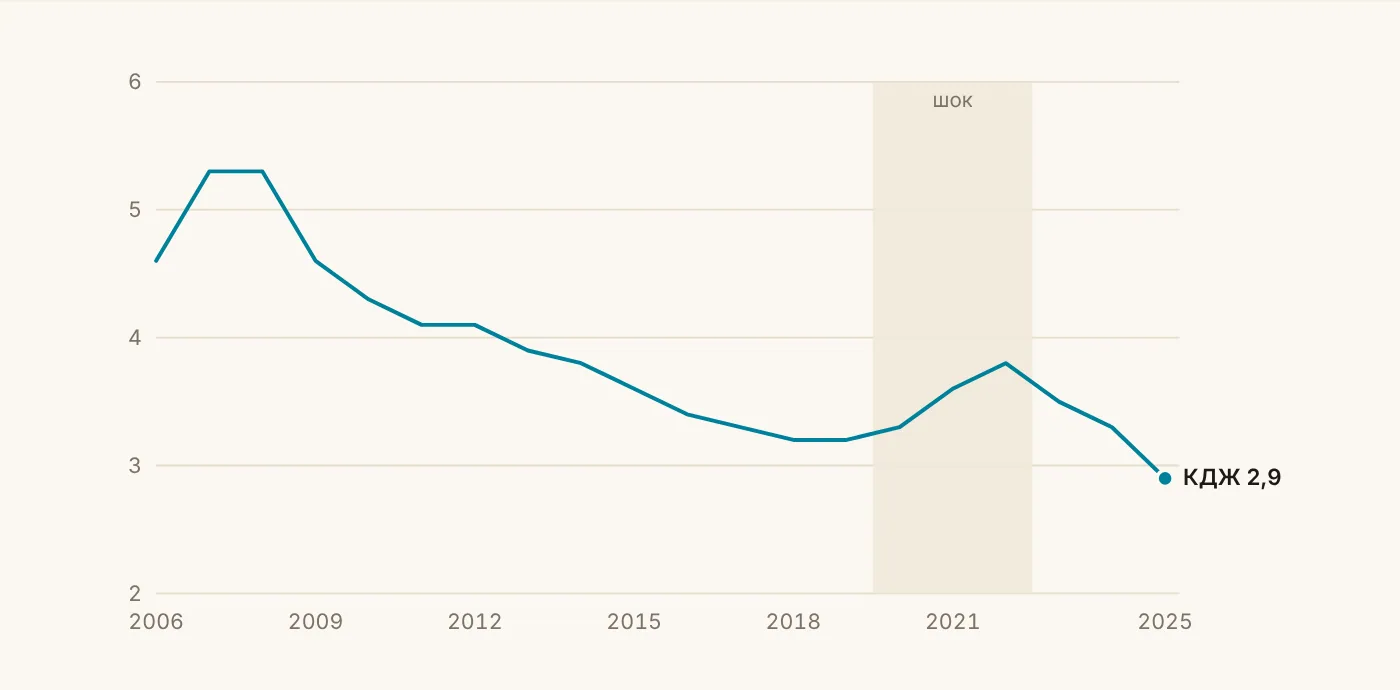
КДЖ ухудшился с 3,2 в 2019 году до 3,8 в 2022-м, а к 2025-му опустился до 2,9 — лучшего значения за весь ряд наблюдений с 2006 года. Получается парадокс: по фундаментальным показателям жильё сегодня не хуже, чем до 2020 года. Но любой, кто пытался купить квартиру в 2025-м, скажет, что это неправда, и, пожалуй, чем-нибудь в меня запустит.
Здесь на сцену выходит цена денег. Посмотрим, что получится, если подставить её в формулу вместо цены квартиры.
Вопрос 8. Ипотека: где скрывается барьер
Я рассчитываю рыночный платёж по средней новостройке площадью 54 м² при взносе 20% и сроке 20 лет. Использованные ставки: для 2019 года — фактическая средневзвешенная по выдачам (9,0%), для 2020–2025 годов — ставки предложения топ-20 банков из отчёта ИЭГ, для 2026-го — рыночная ставка Банка России за август (18,0%).
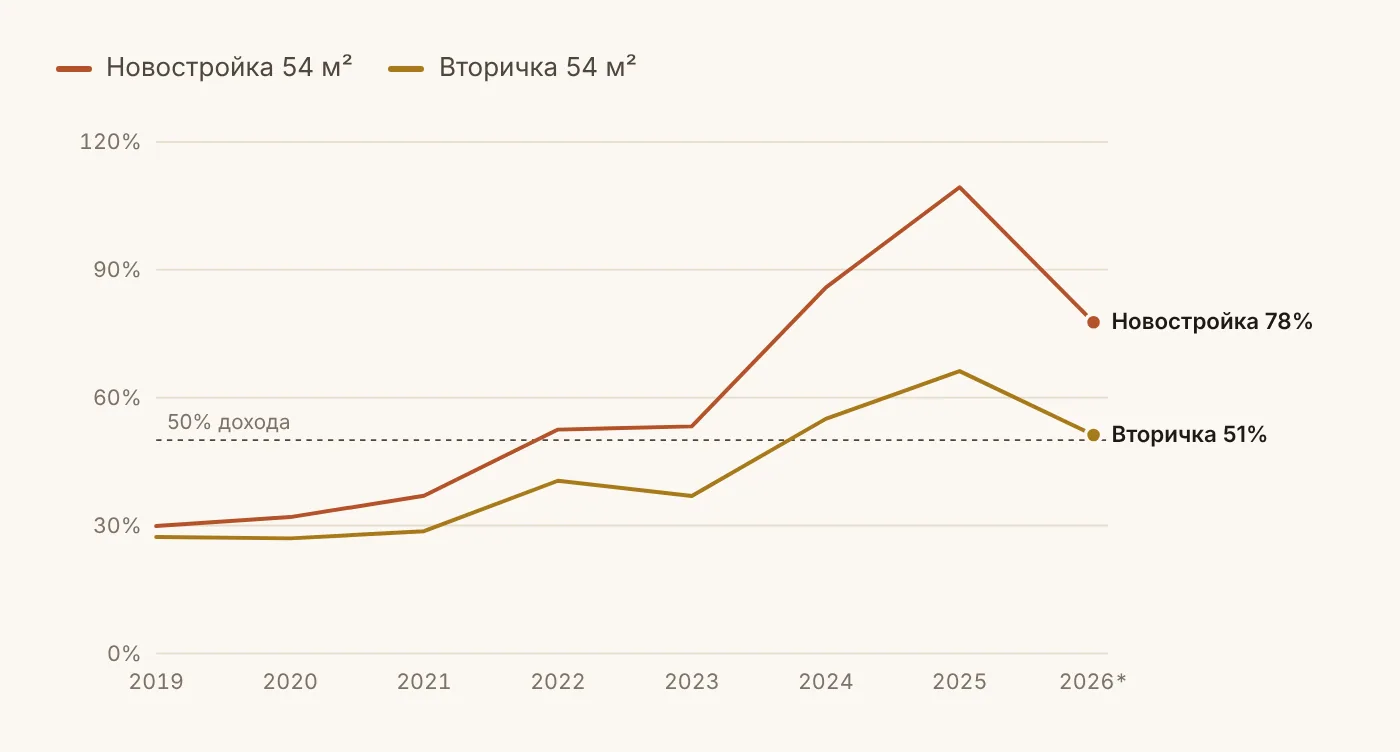
Что мы видим: в 2019 году платёж за среднюю новостройку занимал 30% дохода пары, затем нагрузка превысила половину, а в 2025-м при средней рыночной ставке 24,8% платёж и вовсе перекрывал весь чистый доход пары — 109%. По методике ИЭГ доля семей, которым по карману рыночная ипотека, упала с 49% в 2020 году до 19% в 2025-м. Цифры разные, но свидетельствуют об одном и том же.
Добавим четвёртую силу — собственно ставку.
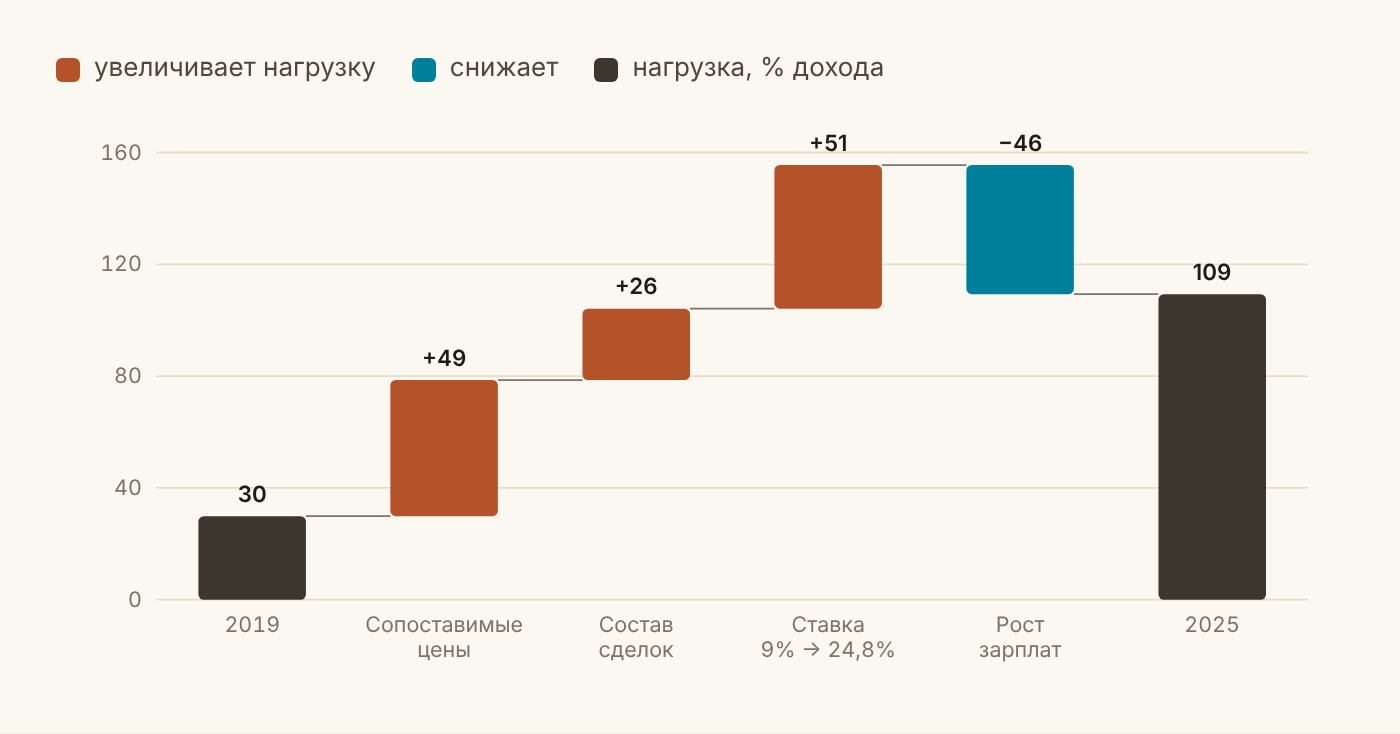
Здесь необходима оговорка, поскольку я использовал разные типы ставок: для 2019 года взяты фактические ставки по выдачам, а для последующих лет — преимущественно рыночные предложения банков. Поэтому сравнение не вполне корректно, и его лучше воспринимать как иллюстрацию условий кредитования.
Кроме того, вклад ставки, цены и доходов рассчитан при последовательном изменении факторов. Если поменять порядок расчёта, распределение вкладов между ними изменится, хотя итоговая ипотечная нагрузка останется прежней.
Ипотечные метры
Проценты нагрузки — вещь абстрактная, поэтому я перевёл их в более наглядную величину: сколько квадратных метров новостройки пара с двумя средними зарплатами может купить в ипотеку, если платёж не превышает 40% дохода.
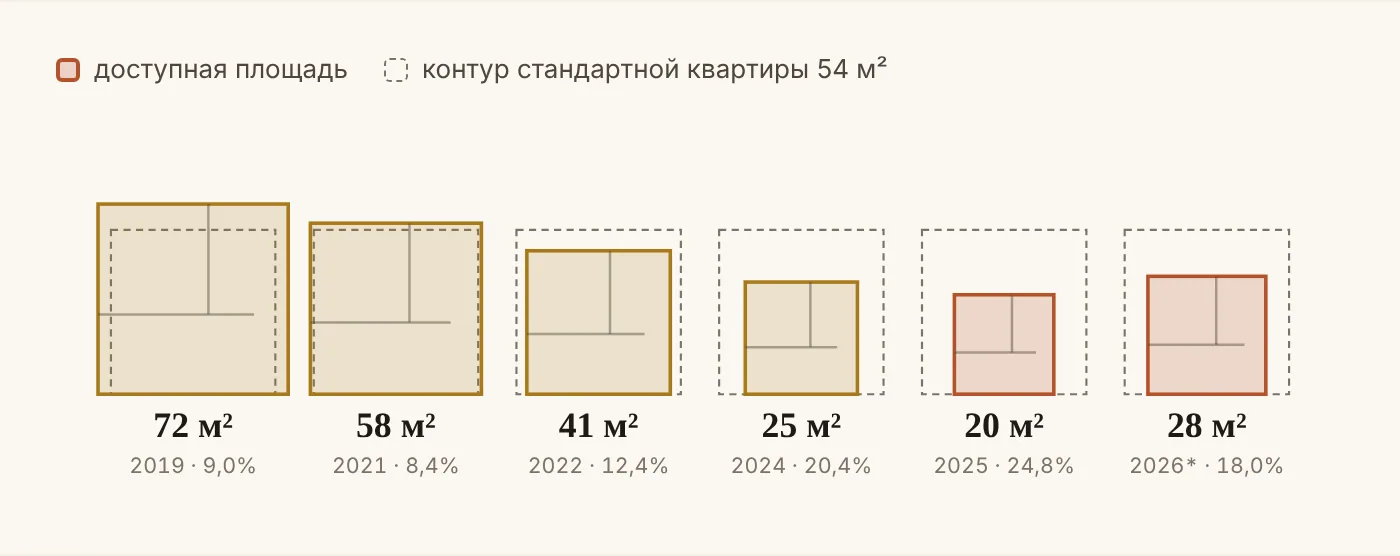
2026 это II кв./июль/август.*
В 2019 году это 72 м² — полноценная трёшка. В 2025-м — всего 20 м², то есть студия, причём далеко не самая просторная. Сейчас ситуация немного лучше — 28 м², но это всё равно в 2,6 раза меньше, чем в 2019-м.
Первоначальный взнос как убегающая цель
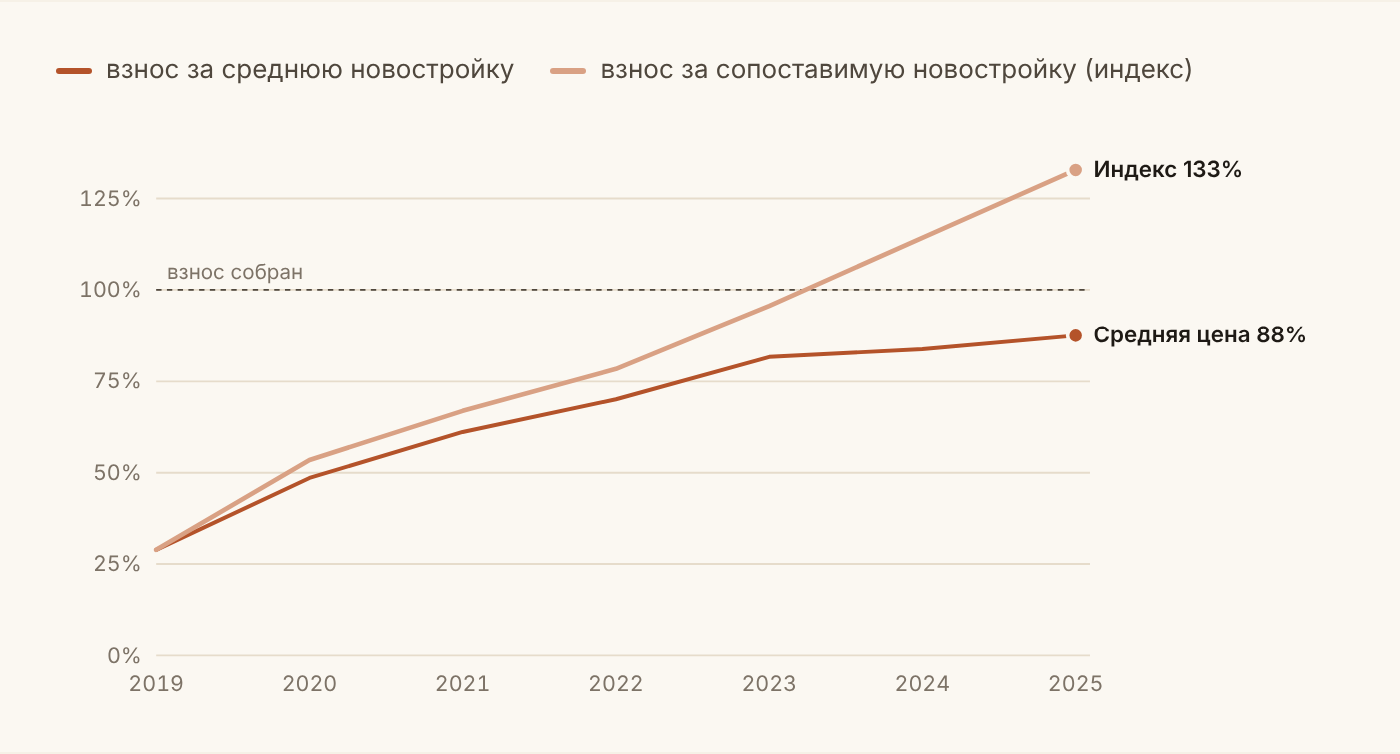
Есть и второй барьер — первоначальный взнос. Допустим, пара с 2019 года откладывает 20% дохода (без учёта процентов по вкладам), чтобы внести 20% от стоимости средней новостройки.
 Источник
Похожие статьи
 Квантовые котики Шрёдингера: как я выращивал их на процессорах IBM
 Краткий справочник по великой науке кибернетике
 Мир под тёмным светилом: разбираем хоррор. Часть 1
 Запуск миссии JAXA за образцами с Фобоса — а заодно и с Марса
 Вероятностное мышление: почему одних частот недостаточно — интервью с Брендет Фителсон
 7 удивительных параллелей между устройством Вселенной и человеческим организмом
 Прозрачное куриное филе благодаря Doritos: как работает оптический трюк
 Асимметрия как фундаментальное свойство жизни и способ решить проблему «навешивания колокольчика на кошку» для искусственного суперинтеллекта