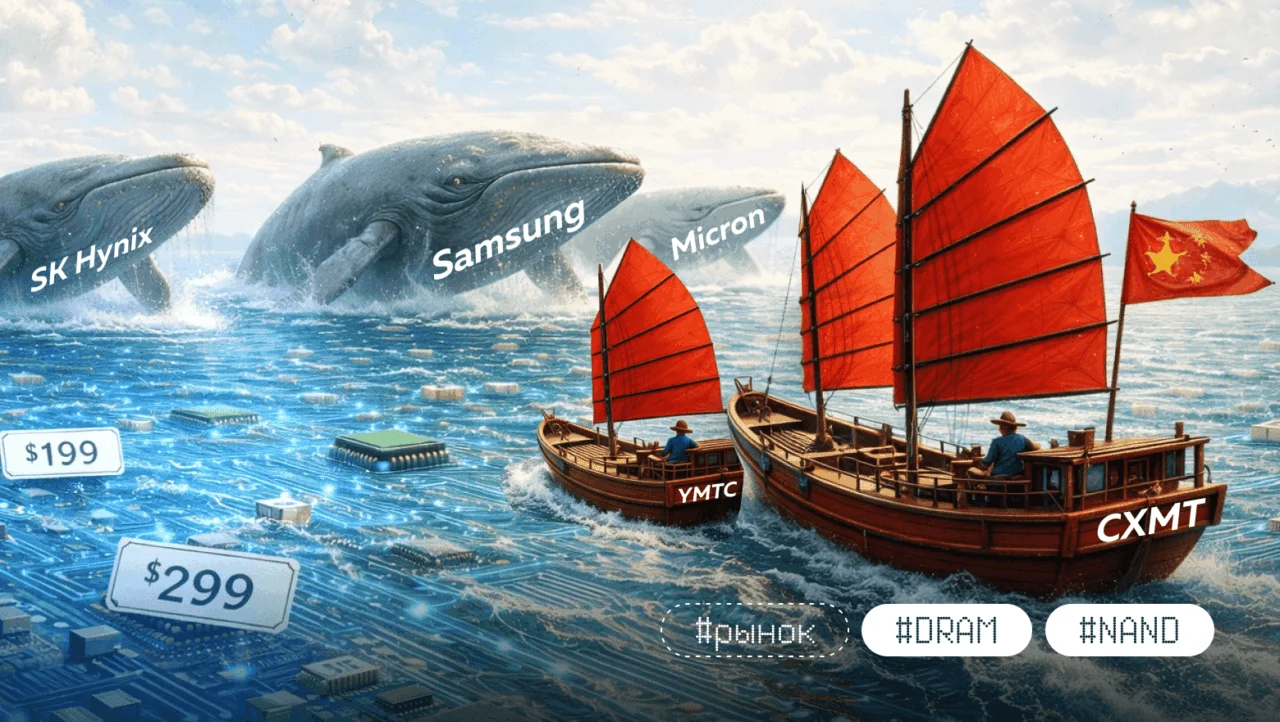
Как экспансия CXMT и YMTC изменит стоимость памяти в 2026–2027 годах
Экспансия китайских вендоров CXMT и YMTC на рынок полупроводников часто преподносится как панацея от инфляционного давления. Однако сухие цифры говорят об обратном: «большая тройка» удерживает свыше 90% сегмента DRAM, в то время как доля игроков из Поднебесной остается маргинальной. В данном материале мы проанализируем реальный потенциал китайских производителей, развеем миф о «бюджетной памяти из КНР» и оценим последствия для тех, кто проектирует ИТ-инфраструктуру сегодня.
Контекст и предпосылки
Отрасль уже столкнулась с восходящим ценовым трендом на 2025–2026 годы (подробности динамики ранее в нашем блоге). Ключевым катализатором дефицита выступает стремительное развитие инфраструктуры для искусственного интеллекта.
Мы в mClouds.ru при масштабировании облачных мощностей (как с GPU, так и без) зафиксировали удорожание модулей DDR5 RDIMM в новых поставках. Тем не менее, стоимость облачных ресурсов для наших резидентов остается стабильной: стратегический запас комплектующих был сформирован нами еще в 2025 году.
С 2025 года ключевые чипмейкеры перераспределяют мощности в пользу высокомаржинальных продуктов: серверных SSD и памяти HBM для графических ускорителей. В итоге стандартная оперативная память отходит на второй план, а крупнейшие контрактные заказчики выкупают основные объемы, оставляя остальным покупателям лишь остатки по завышенным прайсам.
Компания CXMT позиционирует себя как амбициозного конкурента Samsung, SK Hynix и Micron. В ее дорожной карте заявлены DDR5 со скоростью до 8000 МТ/с, стандарт LPDDR5X и серверные решения RDIMM/MRDIMM. Кажется, изобилие близко: в феврале компания представила серверную DDR4-3200 ECC на 32 ГБ за 138 $ — это почти втрое дешевле среднерыночных котировок.
Однако камнем преткновения остается выход годных кристаллов (yield) для DDR5. По данным инсайдеров, он едва превышает 50%. Для серийного производства это критически мало, что влечет за собой высокую себестоимость и невозможность оперативного масштабирования. Именно этот фактор тормозит обещанную экспансию. К тому же рыночная доля CXMT в сегменте DRAM пока составляет скромные 4–5%.
Что это означает для рынка?
Если к 2027 году CXMT удастся нарастить производственные мощности до 11–15%, компания станет весомым альтернативным источником внутри Китая и в каналах параллельного импорта. Но не стоит рассчитывать на то, что CXMT сможет обрушить глобальные цены за счет демпинга.
YMTC: технологическое лидерство при внешней уязвимости
Технологический стек компании впечатляет: YMTC выпускает чипы с 232 активными слоями 3D NAND, используя архитектуру Xtacking. Это обеспечивает плотность записи и быстродействие на уровне мировых лидеров.
В начале марта состоялся анонс PC550 — дебютного потребительского SSD формата M.2 PCIe 5.0 с протоколом NVMe 2.0. Пиковые показатели последовательного чтения достигают 10 500 МБ/с, а записи — 10 000 МБ/с. Накопители представлены в объемах до 2 ТБ.
Однако для системного заказчика приоритетнее не пиковая скорость, а надежность поставок. Здесь YMTC скована ограничениями: с конца 2022 года компания находится в Entity List Минторга США. Это блокирует доступ к современному оборудованию и сервису, затрудняя модернизацию линий и увеличивая сроки ожидания запчастей. В итоге компания способна создать флагманский чип, но гарантировать ритмичные поставки огромных объемов в долгосрочной перспективе ей сложно.
Что это означает для рынка?
YMTC остается поставщиком доступных SSD с отличными характеристиками. Доля компании на мировом рынке может достигнуть 15% к концу 2026 года, но это лишь прогноз. При этом гарантии стабильности поставок конкретных партий у YMTC пока ниже, чем у глобальных вендоров.
Почему «китайская память» не дешевеет даже на родине
Существует миф, что прямые закупки в Китае позволяют существенно сэкономить. Однако в реальности розничные цены в КНР зачастую идентичны европейским или даже превышают их. Чтобы понять причину, нужно разобрать структуру ценообразования.
Рынок памяти сегментирован по типам закупок:
-
Spot (Спот) — индикативная цена «здесь и сейчас». Самый волатильный сегмент, чутко реагирующий на малейший дефицит.
-
Contract (Контракт) — долгосрочные соглашения для крупных игроков. В периоды дефицита контрактные цены пересматриваются ежеквартально в сторону повышения.
-
Retail (Розница) — финальная стоимость для потребителя, включающая базу, сборку, логистику, налоги и маржу канала.
Если в Китае возникает значительный ценовой разрыв с мировым рынком, включается механизм арбитража: трейдеры выкупают складские остатки и перепродают их в регионы с высокими ценами. Этот процесс выравнивает стоимость, лишая локальный рынок дешевого предложения. Глобальные цены диктуют гиганты «большой тройки», а розница лишь следует в их фарватере.
Следовательно, удорожание глобальных контрактов неизбежно тянет за собой цены в КНР. Системно экономить за счет параллельного импорта не получится — высокая стоимость гигабайта стала глобальной константой.
Перспективы сотрудничества Apple с китайскими вендорами
Слухи о том, что Apple рассматривает чипы от YMTC и CXMT, стали маркером качества китайской продукции. Однако с точки зрения глобального влияния на цены здесь есть нюансы:
-
Сложность интеграции. Для Apple память — это часть сложной системы (часто в едином корпусе с процессором). Валидация нового поставщика — это многолетний инженерный процесс, требующий проверки на термоустойчивость и надежность сигналов.
-
Производственные лимиты. Потребности Apple настолько велики, что CXMT (с ее 4% рынка) физически не сможет их удовлетворить без ущерба для других клиентов, особенно учитывая текущий процент брака DDR5.
-
Регуляторные риски. В 2022 году Apple уже приостанавливала планы по работе с YMTC из-за санкционного давления. Предсказуемость цепочки поставок для Apple важнее сиюминутной выгоды.
Даже если сделка состоится, Apple просто «заберет» весь доступный объем китайских мощностей в свою закрытую экосистему, что лишь подстегнет дефицит и цены для остальных участников рынка.
Сегменты влияния: где Китай эффективен, а где нет
|
Сегмент |
Влияние CXMT и YMTC |
Причина |
|
DDR5 UDIMM (ПК) |
Умеренное влияние через ритейл |
Крупные сборщики связаны контрактами с лидерами, китайские бренды сильны в рознице |
|
DDR5 RDIMM (серверы) |
Крайне ограниченное |
Жесткие требования к совместимости и квалификации в серверных платформах |
|
NAND / SSD |
Значительное |
Более широкий круг производителей, но корпоративный сегмент сдерживается санкциями |
CXMT и YMTC сегодня — это «альтернатива с оговорками». Их роль заметна в DIY-сегменте и рабочих станциях, но в критической инфраструктуре (HBM-системы, серверные кластеры) они пока лишь дополняют «большую тройку», не заменяя ее.
Прогноз на 2026–2027 годы: стратегии адаптации
Мы выделили три вероятных сценария развития рынка памяти.
1. Оптимистичный: стабилизация темпов. Ажиотаж вокруг ИИ-проектов входит в плановое русло. Ввод новых фабрик (например, Micron в Сингапуре) к 2027 году увеличивает предложение. CXMT оптимизирует выход годных кристаллов. Рост цен замедляется, но возврата к прайсам 2024 года не происходит из-за новой структуры маржинальности рынка.
2. Базовый (наиболее вероятный): устойчиво высокие цены. Дисбаланс сохраняется. Основной ресурс направлен на HBM и Enterprise SSD. CXMT и YMTC закрывают внутренние потребности КНР, не оказывая давления на глобальные котировки. Серверная память остается дефицитным и дорогим ресурсом.
3. Пессимистичный: кризис доступности. Новые санкции блокируют развитие китайских фабрик. Очередная волна AI-бума провоцирует глобальное бронирование мощностей. Контрактные цены совершают резкие скачки, в рознице наблюдаются локальные дефициты конкретных позиций.
Резюмируя: в ближайшие два года китайские производители не станут фактором, обрушивающим цены. Они выступают важным буфером доступности, но не изменят глобальных правил игры. Планирование ИТ-бюджетов должно исходить из новой реальности: дорогой гигабайт, растянутые сроки поставок и необходимость тщательной стандартизации решений.
А какую стратегию в закупках памяти выбрали вы? Сталкиваетесь ли уже с дефицитом? Напишите в комментариях.
Похожие статьи
 Давно не виделись: у смартфона Lava Aura Curve экран-водопад и дисплей на задней панели
 OnePlus готовит новые смартфоны с аккумулятором на 9000 мА·ч и камерами на 200 Мп, а Pro-версия получит ещё и перископный модуль
 Huawei представила роутеры-«книжки» с поддержкой Wi-Fi 7+ и AI Mesh
 Vivo Y600 представлен: смартфон, который ещё до релиза попал в Книгу рекордов Гиннесса за время автономной работы
 Названы причины, по которым экран iPhone Duo быстро выходит из строя
 Airbus A220 первым из пассажирских самолётов получит систему навигации, не зависящую от GPS
 Все 33 Raptor включились на 15 секунд: SpaceX провела успешные огневые испытания ускорителя Super Heavy B22
 Boeing недосчитывается до $6,5 млн ежедневно: выпуск грузовых 777F почти два месяца простаивает